信息流里像是「美国热爱效率工具」。再看一层:热度集中在英语世界的职业/技术阶层——工时贵到席位显得便宜、不用过采购就能刷卡、又怕个人系统失灵就掉出阶层的人。X 和 Product Hunt 把这个阶层放大成「一国民性」。那是带扩音器的细分市场,不是全民爱好。
2024 年全球软件支出一半以上落在美国。清教徒文化故事说对了腔调,说错了机器。韩国人工作更久;中韩受访者把工作放在第一位的比例远高于美国;东亚对自我提升的需求很旺——却没有长出同等体量、卖向全球的效率软件产业。决定工具在哪里被造出来的,是买方结构和资本:昂贵劳动力、甲方工程师、员工刷卡、低盗版、订阅估值、英语从第一天起就是全球市场。阶层分化和效率 SaaS 热度是同一台机器,不是碰巧撞上同一个十年的两件事。
这台机器卖的是一种特定的安慰。它不治愈不平等;它在既定分配里贩卖微观掌控,并把责任从结构沉到个人系统上。制造者把焦虑做成 ARR。受众买一只握得住的方向盘。狂热者把整洁写成应得。平台奖励可演示的优化,不奖励看不见的集体议价。AI 没有结束这场竞赛——它只是换了计量单位:从管理自己的时间,变成调度非人劳动力。
一、把这个说法拆成三句话
流行解释其实把三件事捆在了一起。第一件是生产:美国做出了数量最多、市值最高的 SaaS 和效率工具。第二件是内容:以英语输出的自我提升、效率优化内容体量巨大,热度很高。第三件是因果:前两件事来自清教徒伦理、泰勒主义、硅谷文化和个人主义。
前两句是事实判断,可以直接用数据核对。第三句是因果判断,核对它需要对照组。东亚正好是一个现成的对照组:日本、韩国、中国大陆的竞争强度和自我提升需求都不输美国,韩国的工作时长还比美国更长,如果文化是主因,这些地方应该也能长出同等规模的效率软件产业。另外还有两组「自然实验」可以用。印度的 SaaS 公司从创立起就把北美当主要市场;2024 年以后,一批中国团队做的 AI 应用直接面向海外用户收费。这些创始人的文化背景和清教徒毫无关系,产品形态和商业模式却和美国公司几乎一样。
还有一个口径问题要先说清楚。「美国」和「英语世界」在这个话题里经常被混用:做效率内容最有名的博主里有不少是英国人,很多「美国」效率工具的创始人来自加拿大、芬兰、乌克兰和中国。下文在需要区分的地方会分开说。
二、现象是真的:钱、公司和资本都集中在美国
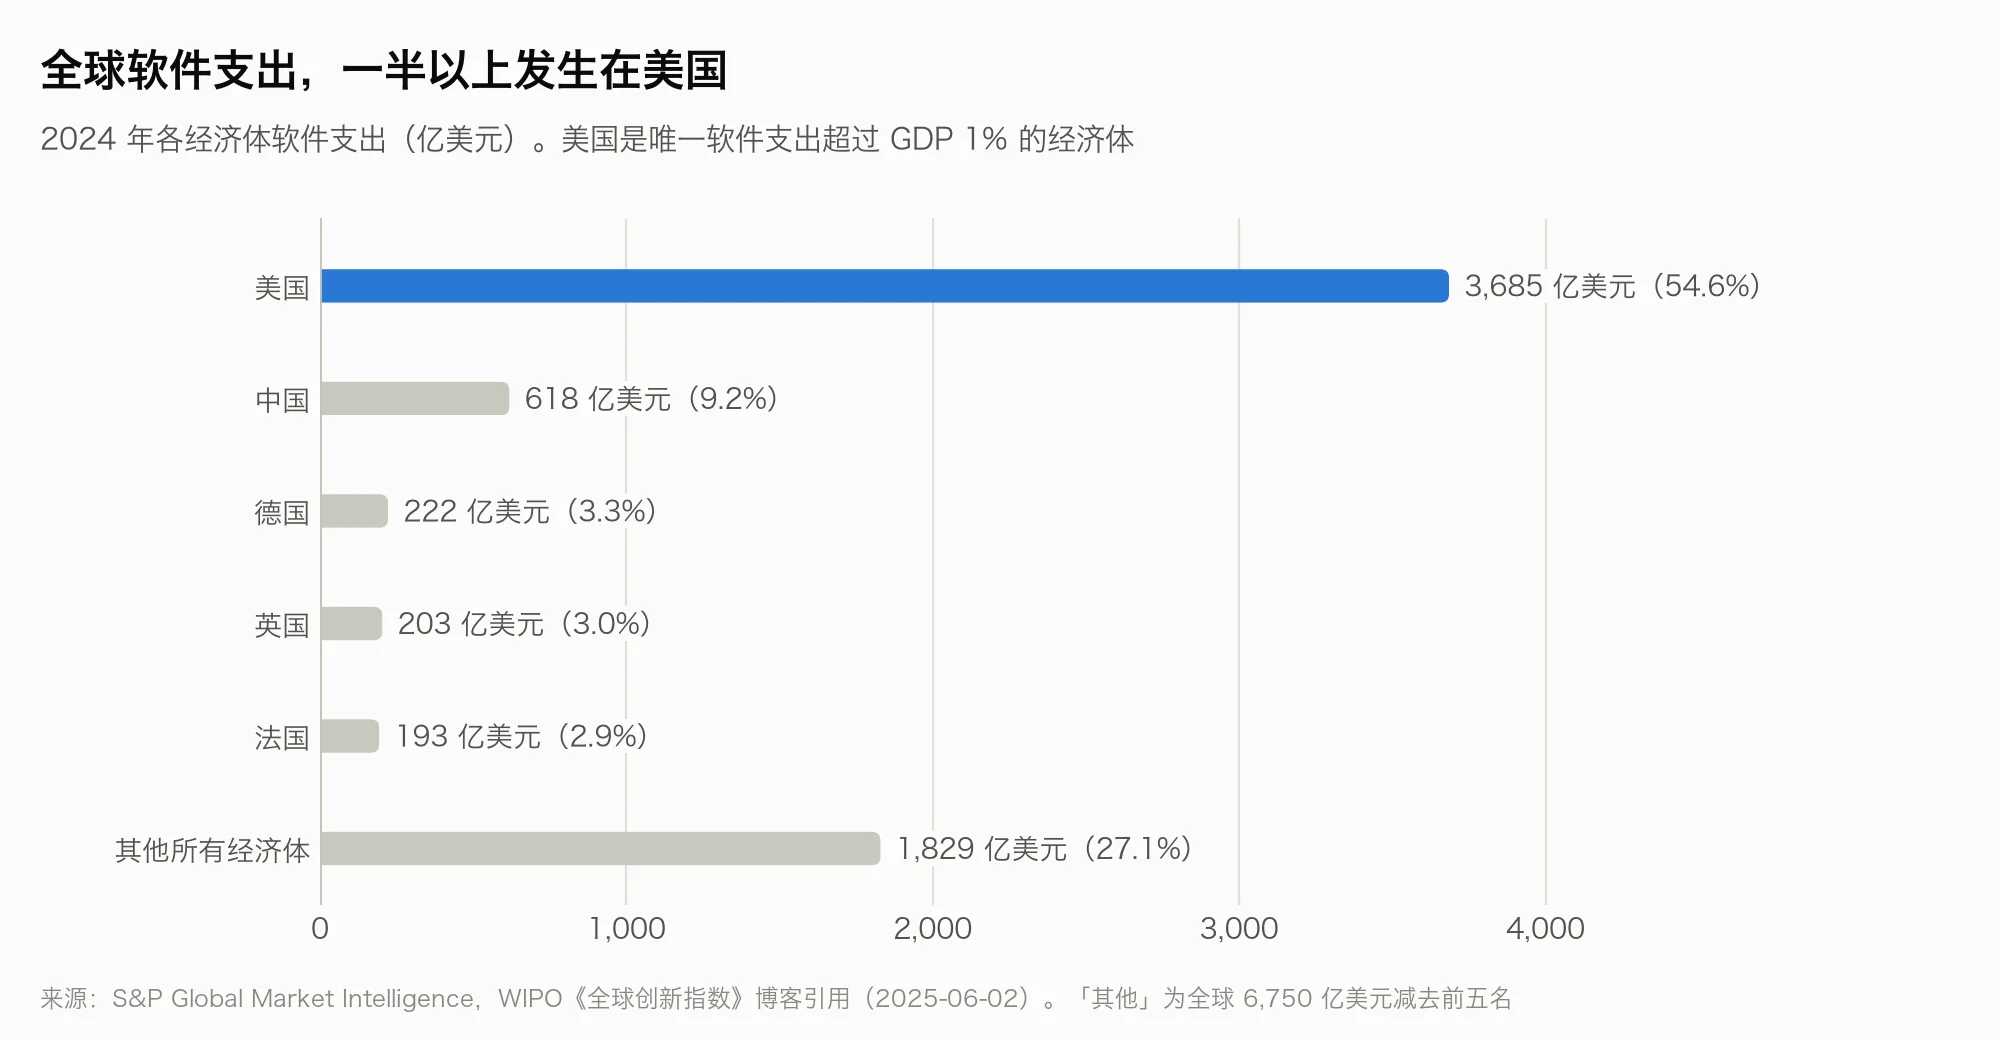
S&P Global Market Intelligence 的数据(WIPO 在 2025 年 6 月引用)显示,2024 年全球软件支出约 6,750 亿美元,美国一家就有 3,685 亿美元,占 54% 以上;排第二的中国是 618 亿美元,约为美国的六分之一。美国也是唯一一个软件支出超过 GDP 1% 的经济体。公司数量是同样的形状:Statista 估计 2024 年全球约 30,800 家 SaaS 公司里,美国约 17,000 家,英国约 1,500 家,加拿大 992 家,印度 711 家(这是经二手引用的估算,只看量级)。按 CB Insights 的口径,2025 年全行业独角兽美国 712 家,中国 157 家,韩国 14 家,日本 9 家。BVP 新兴云计算指数在 2026 年 9 月有 66 家成分公司,没有一家来自中日韩(这个指数只收美国上市的公司,所以这一条部分反映的是上市地)。这几组都是全软件或全行业的口径,效率工具没有单独的统计,但方向是一致的。
中国的情况可以用一组数字概括。天翼智库 2023 年底的报告估算,2021 年中国 SaaS 市场规模 443 亿元,只有美国的 6.6%,发展阶段落后约十年,超过 58% 的大型企业更愿意自研或找第三方定制开发。艾瑞咨询给出的 2023 年中国企业级 SaaS 市场是 888 亿元。更直观的是钉钉:到 2023 年底,钉钉有 7 亿用户、2,500 万家组织,其中付费购买软件的企业 12 万家,按这两个数算,付费组织不到 0.5%。资本市场的结果也清楚,微盟股价从 2021 年高点的最大跌幅超过 95%,用友 2025 年仍亏损 13.89 亿元。金蝶在 2025 年实现了 2020 年以来的首次盈利,云业务占收入 82.5%,说明订阅模式在中国并非做不成,只是慢而难。
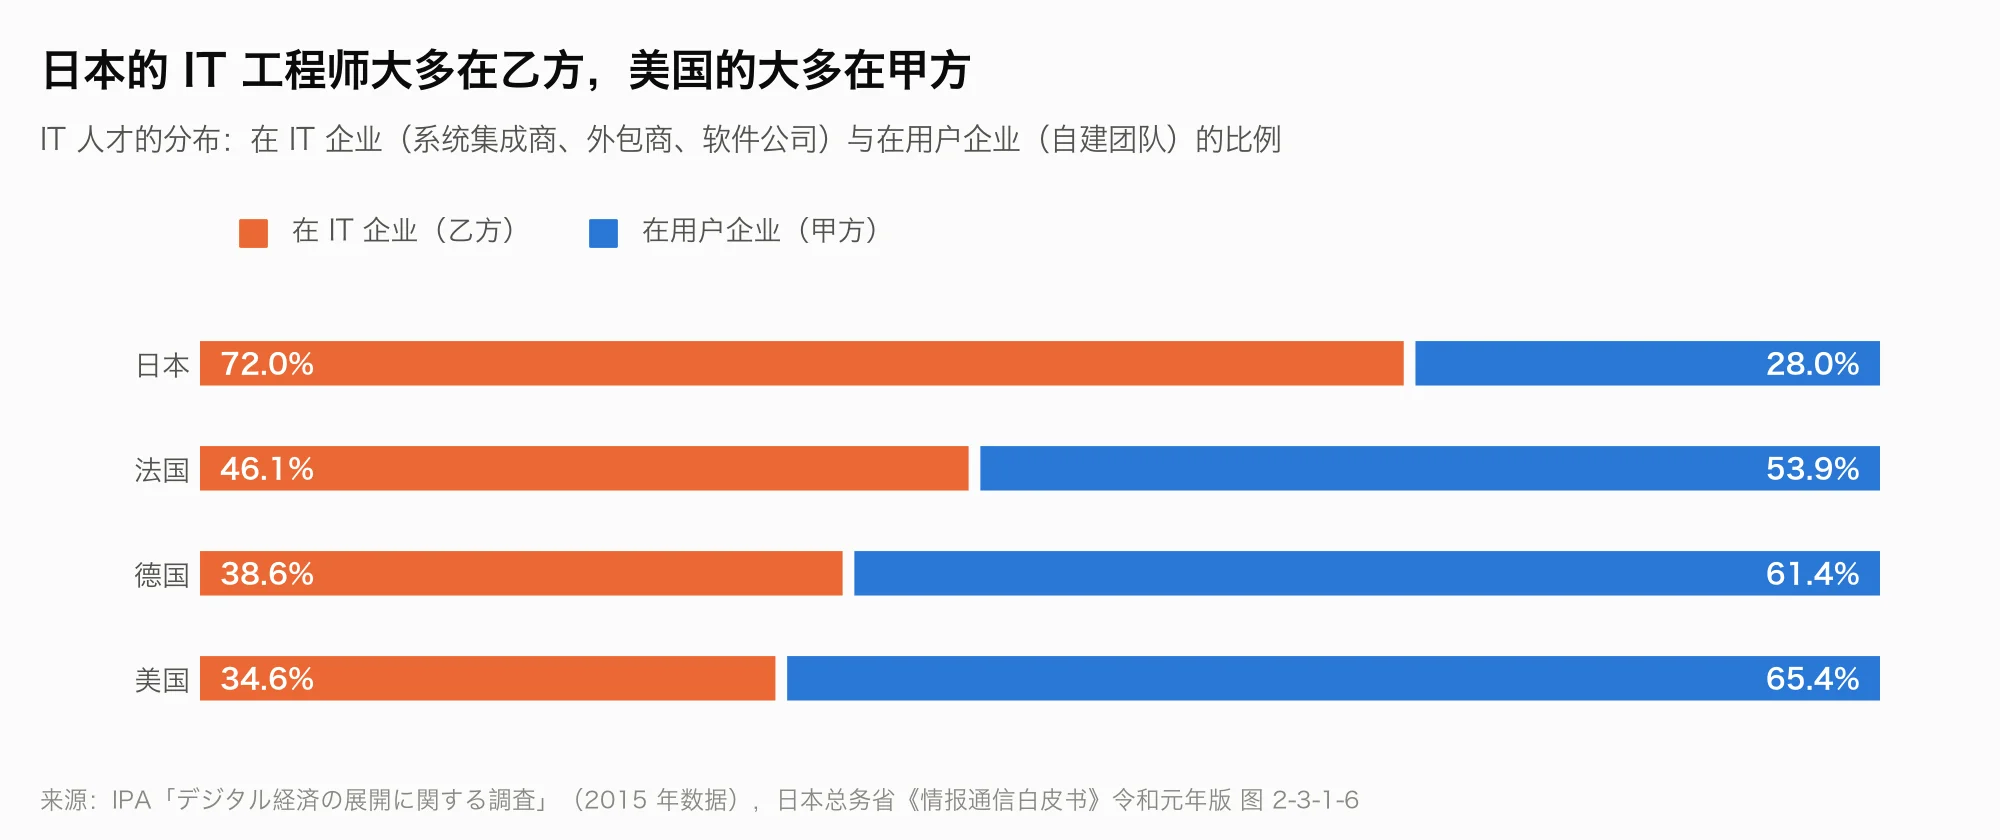
日本是另一种形状。IPA 用 2015 年数据做的国际比较显示,日本 72.0% 的 IT 人才在 IT 企业(系统集成商、外包商、软件公司)工作,美国只有 34.6%,德国 38.6%,法国 46.1%。换句话说,美国企业的软件大多由自己的工程师选型和搭建,日本企业的软件大多交给系统集成商(日本叫 SIer)按需定制。经产省 2018 年的 DX 报告警告,如果遗留系统不更新,2025 年以后每年可能损失最高 12 万亿日元。
日本的 SaaS 公司这几年增长很快。Sansan、freee、Money Forward 在 2025 到 2026 年间公布的年度数据里,收入增速在 24% 到 31% 之间,SmartHR 在 2026 年 7 月宣布 ARR 达到 300 亿日元;日本政府 2020 年清理行政手续,在 14,992 项需要盖章的规定里宣布废除 14,909 项。
所以第一句话成立,而且成立得很彻底。需要解释的不是「美国做得多一点」,而是软件产业为什么会集中到这种程度。
三、文化解释只对了一半
新教伦理:证据分成两边
韦伯的命题在经济学里被反复检验过,结论并不整齐。Becker 和 Woessmann 2009 年用 19 世纪普鲁士各县的数据、以到维滕贝格的距离作工具变量,发现新教地区确实更富裕,但差距主要来自识字率和教育,而不是工作伦理本身。Cantoni 2015 年用 1300 到 1900 年间 272 座城市的人口数据,找不到新教对经济增长的效应。另一边的证据同样存在:Spenkuch 用 1555 年《奥格斯堡和约》造成的宗教分布作工具变量,发现今天德国的新教徒仍然工作更长时间、总收入更高,但时薪没有差别,作者认为这种差异来自价值观,而不是制度或教育;van Hoorn 和 Maseland 对 82 个社会、15 万人的分析显示,失业对新教徒幸福感的打击更大。
合起来看,新教价值观对「一个人愿意工作多久、不工作时有多难受」有可测量的影响,对经济增长和产业形态的解释力弱得多。美国效率文化里确实能找到清教徒的影子。富兰克林在自传里记录了他的 13 项美德,每周专攻一项,用 7 列 13 行的表格记下每天的过失;他的作息表从早上 5 点起床、计划当天开始,早晨的问题是「今天我要做什么好事」,晚上回顾一天。这基本就是今天的习惯追踪加时间块。「时间就是金钱」出自他 1748 年的《给年轻商人的忠告》,不过这句话 1719 年已经在伦敦的刊物上出现过。
如果勤奋是原因,东亚应该做得更多
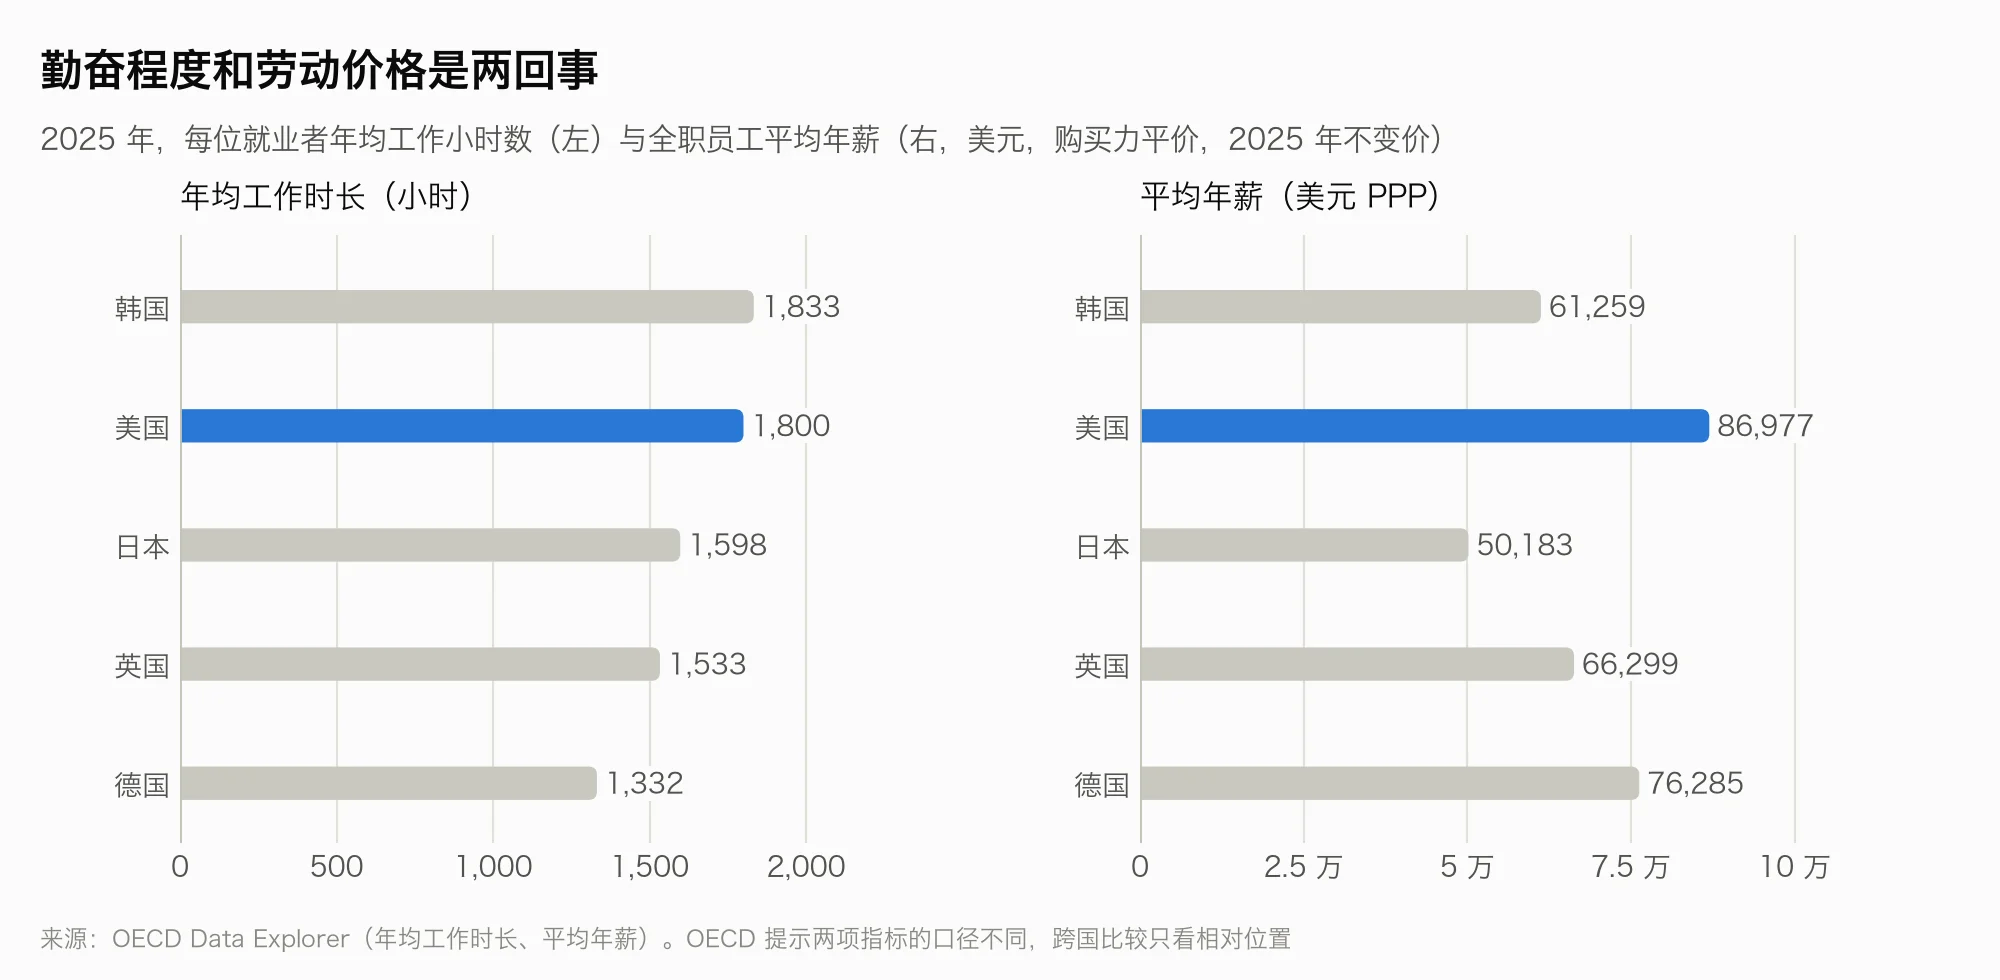
按 OECD 的数据,2025 年韩国每位就业者年均工作 1,833 小时,美国 1,800 小时,日本 1,598 小时,德国 1,332 小时。美国人工作时间长,但不是最长的(OECD 提示这组数只宜看相对位置)。韩国人比美国人工作得更久,年薪却低三成左右,勤奋程度和劳动力的价格是两回事。日本的过劳问题也没有消失,厚生劳动省公布的 2024 财年数据里,因工作导致精神疾病的工伤认定有 1,055 件,第一次超过 1,000 件,连续六年创新高。中国在 2019 年有 996.ICU 的讨论,2021 年最高人民法院明确 996 违法;韩国 2018 年把每周工时上限从 68 小时降到 52 小时,2023 年政府提出放宽到 69 小时,因年轻人和工会反对而撤回。
价值观调查给出的画面更反直觉。
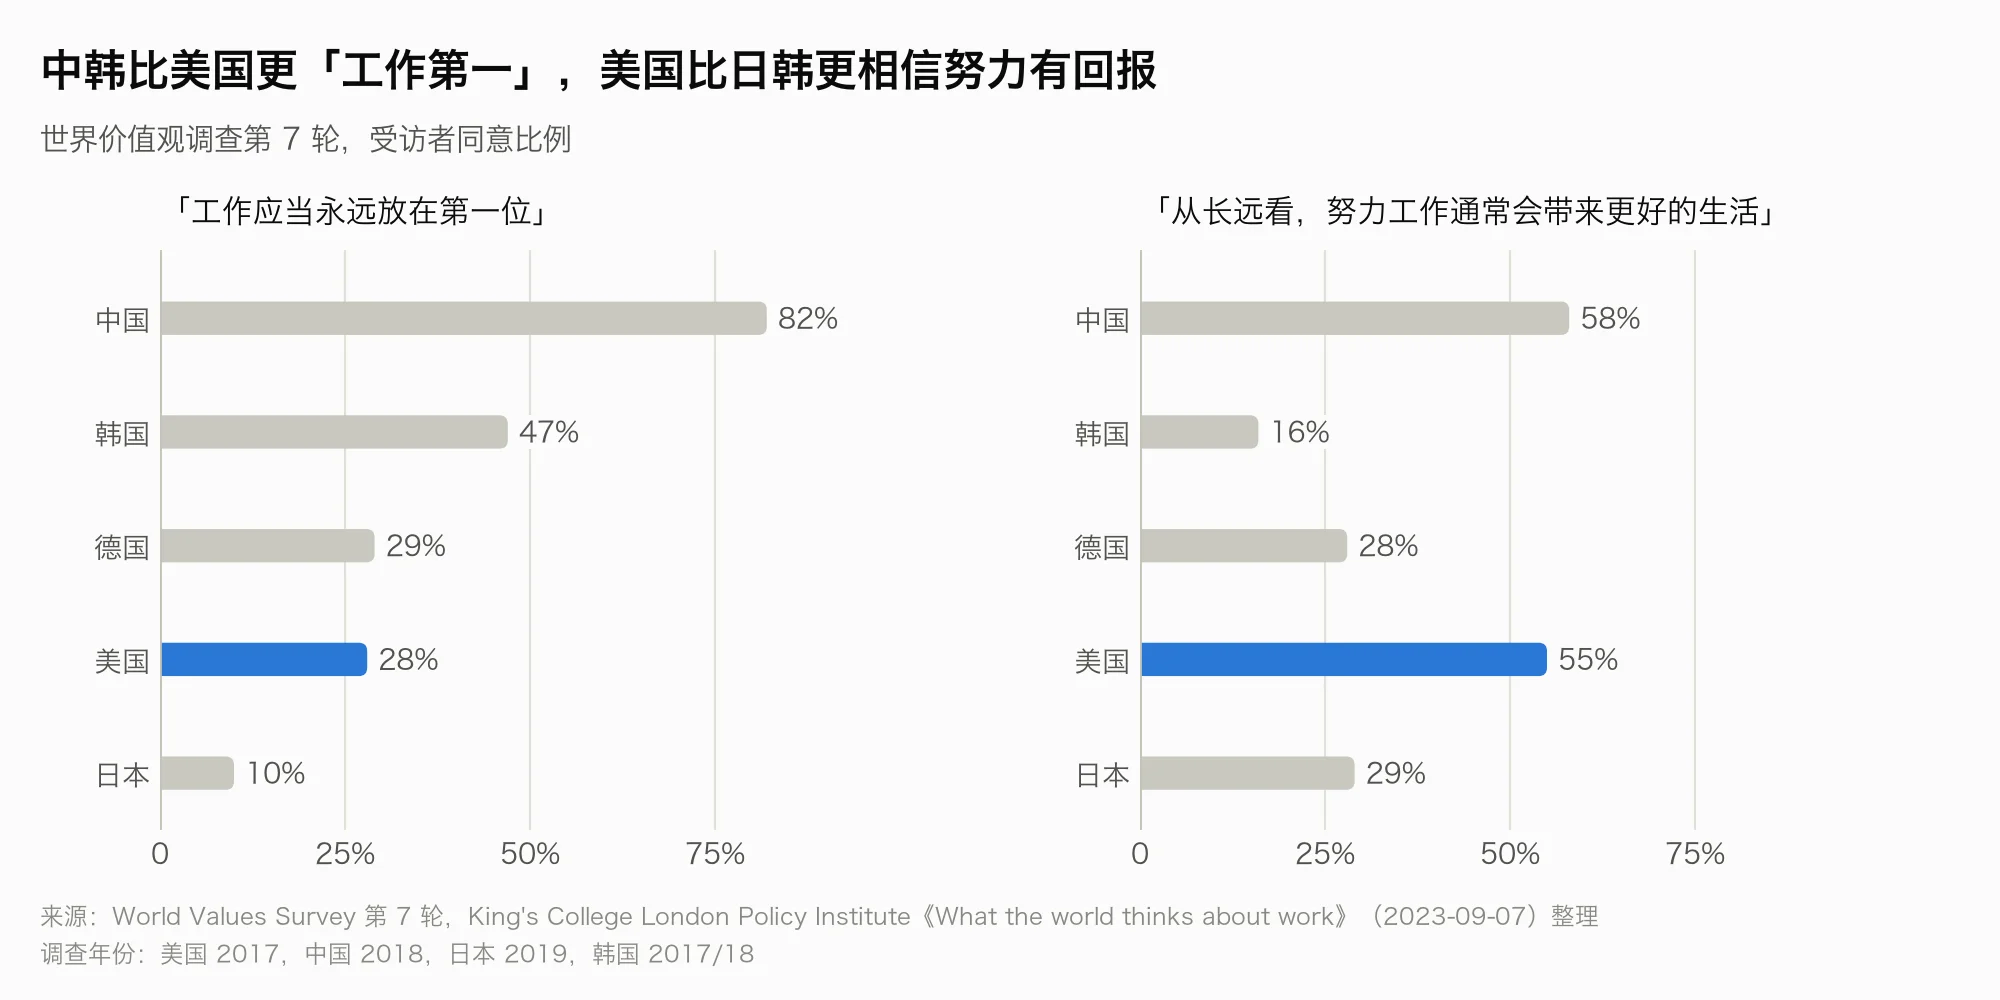
世界价值观调查第 7 轮(伦敦国王学院 2023 年整理)里,同意「工作应当永远放在第一位」的比例,中国 82%,韩国 47%,德国 29%,美国 28%,日本 10%。认为「工作是对社会的责任」的,中国 83%,美国 59%,日本 58%。
个人主义的指标也不再支持流行解释。霍夫斯泰德的旧版分数里,美国个人主义 91 分,日本 46,韩国 18,中国 20,这组数常被拿来论证「美国人最个人主义」。2023 年 The Culture Factor 按 Minkov 和 Kaasa 的新方法更新之后,美国是 60,日本 62,韩国 58,中国 43,荷兰 100,德国 79,英国 76,官方还专门说明旧版的美国分数可能偏高。测量方法一换,美国就从遥遥领先变成和日韩几乎持平,这本身就说明拿这类指数解释产业分布要非常小心。
东亚的自我提升需求一点不弱
中国的知识付费在 2016 年以后爆发,得到 App 到 2021 年中累计激活 4,540 万次,樊登读书到 2022 年三季度会员超过 6,000 万。日本的《被讨厌的勇气》全球销量 1,350 万册,2015 年还是韩国的年度畅销书第一;Hobonichi 手帐 2026 年版发售后到 2026 年 1 月底卖出超过 100 万本,一半以上卖到海外。韩国从 2020 年开始流行「미라클모닝」(奇迹早晨)和「갓생」(像神一样自律地过日子),学习 vlog 和「study with me」自习视频也很火。
最能说明问题的是 Notion 的选择。Notion 在 2020 年 8 月推出的第一个外语版本是韩语,官方博客说韩国用户在产品本地化之前就已经写了 4 本教程书、自发办工作坊、做视频,韩国媒体报道的理由是韩国当时是它在美国以外用户最多的市场。2021 年 10 月日语测试版上线时,Notion 说日本已经是它的主要市场之一,一年里日活涨到原来的 4 倍,而当时 Notion 超过 80% 的用户在美国以外。再往前,2015 年第一版产品失败后,Ivan Zhao 和联合创始人搬到京都重写了 Notion,理由是那里的文化看重手艺。到 2026 年 4 月,Notion 说韩国在 Notion AI 采用率上排进全球前五。东亚用户很爱用效率工具,只是这些工具多数不是东亚公司做的。
文化到底解释了什么
文化没有决定软件产业落在哪里,但它塑造了美国效率文化的腔调。价值观那张图的右半边有一个实实在在的差异:同意「从长远看,努力工作通常会带来更好的生活」的,美国 55%,日本 29%,德国 28%,韩国只有 16%。自我提升内容卖的正是这个前提:个人的方法、习惯和工具可以改变个人的结果。
我的推测是,在多数人不相信个人努力能改变处境的社会里,自我提升会换一种形式出现,比如考试和组织内的晋升路径,或者纸质手帐这种不承诺结果、只承诺秩序的东西。中国受访者对「努力有回报」的认同(58%)和美国接近,这和中国知识付费、成功学的繁荣对得上;差别在于这股需求在中国变成了内容平台和课程,没有变成出口全球的软件公司。所以文化能解释这些东西的腔调,却解释不了它们为什么集中在美国被做出来、卖出去。
四、方法的国籍和产品的国籍
如果问这些效率方法是谁发明的,美国的位置就没有那么中心了。
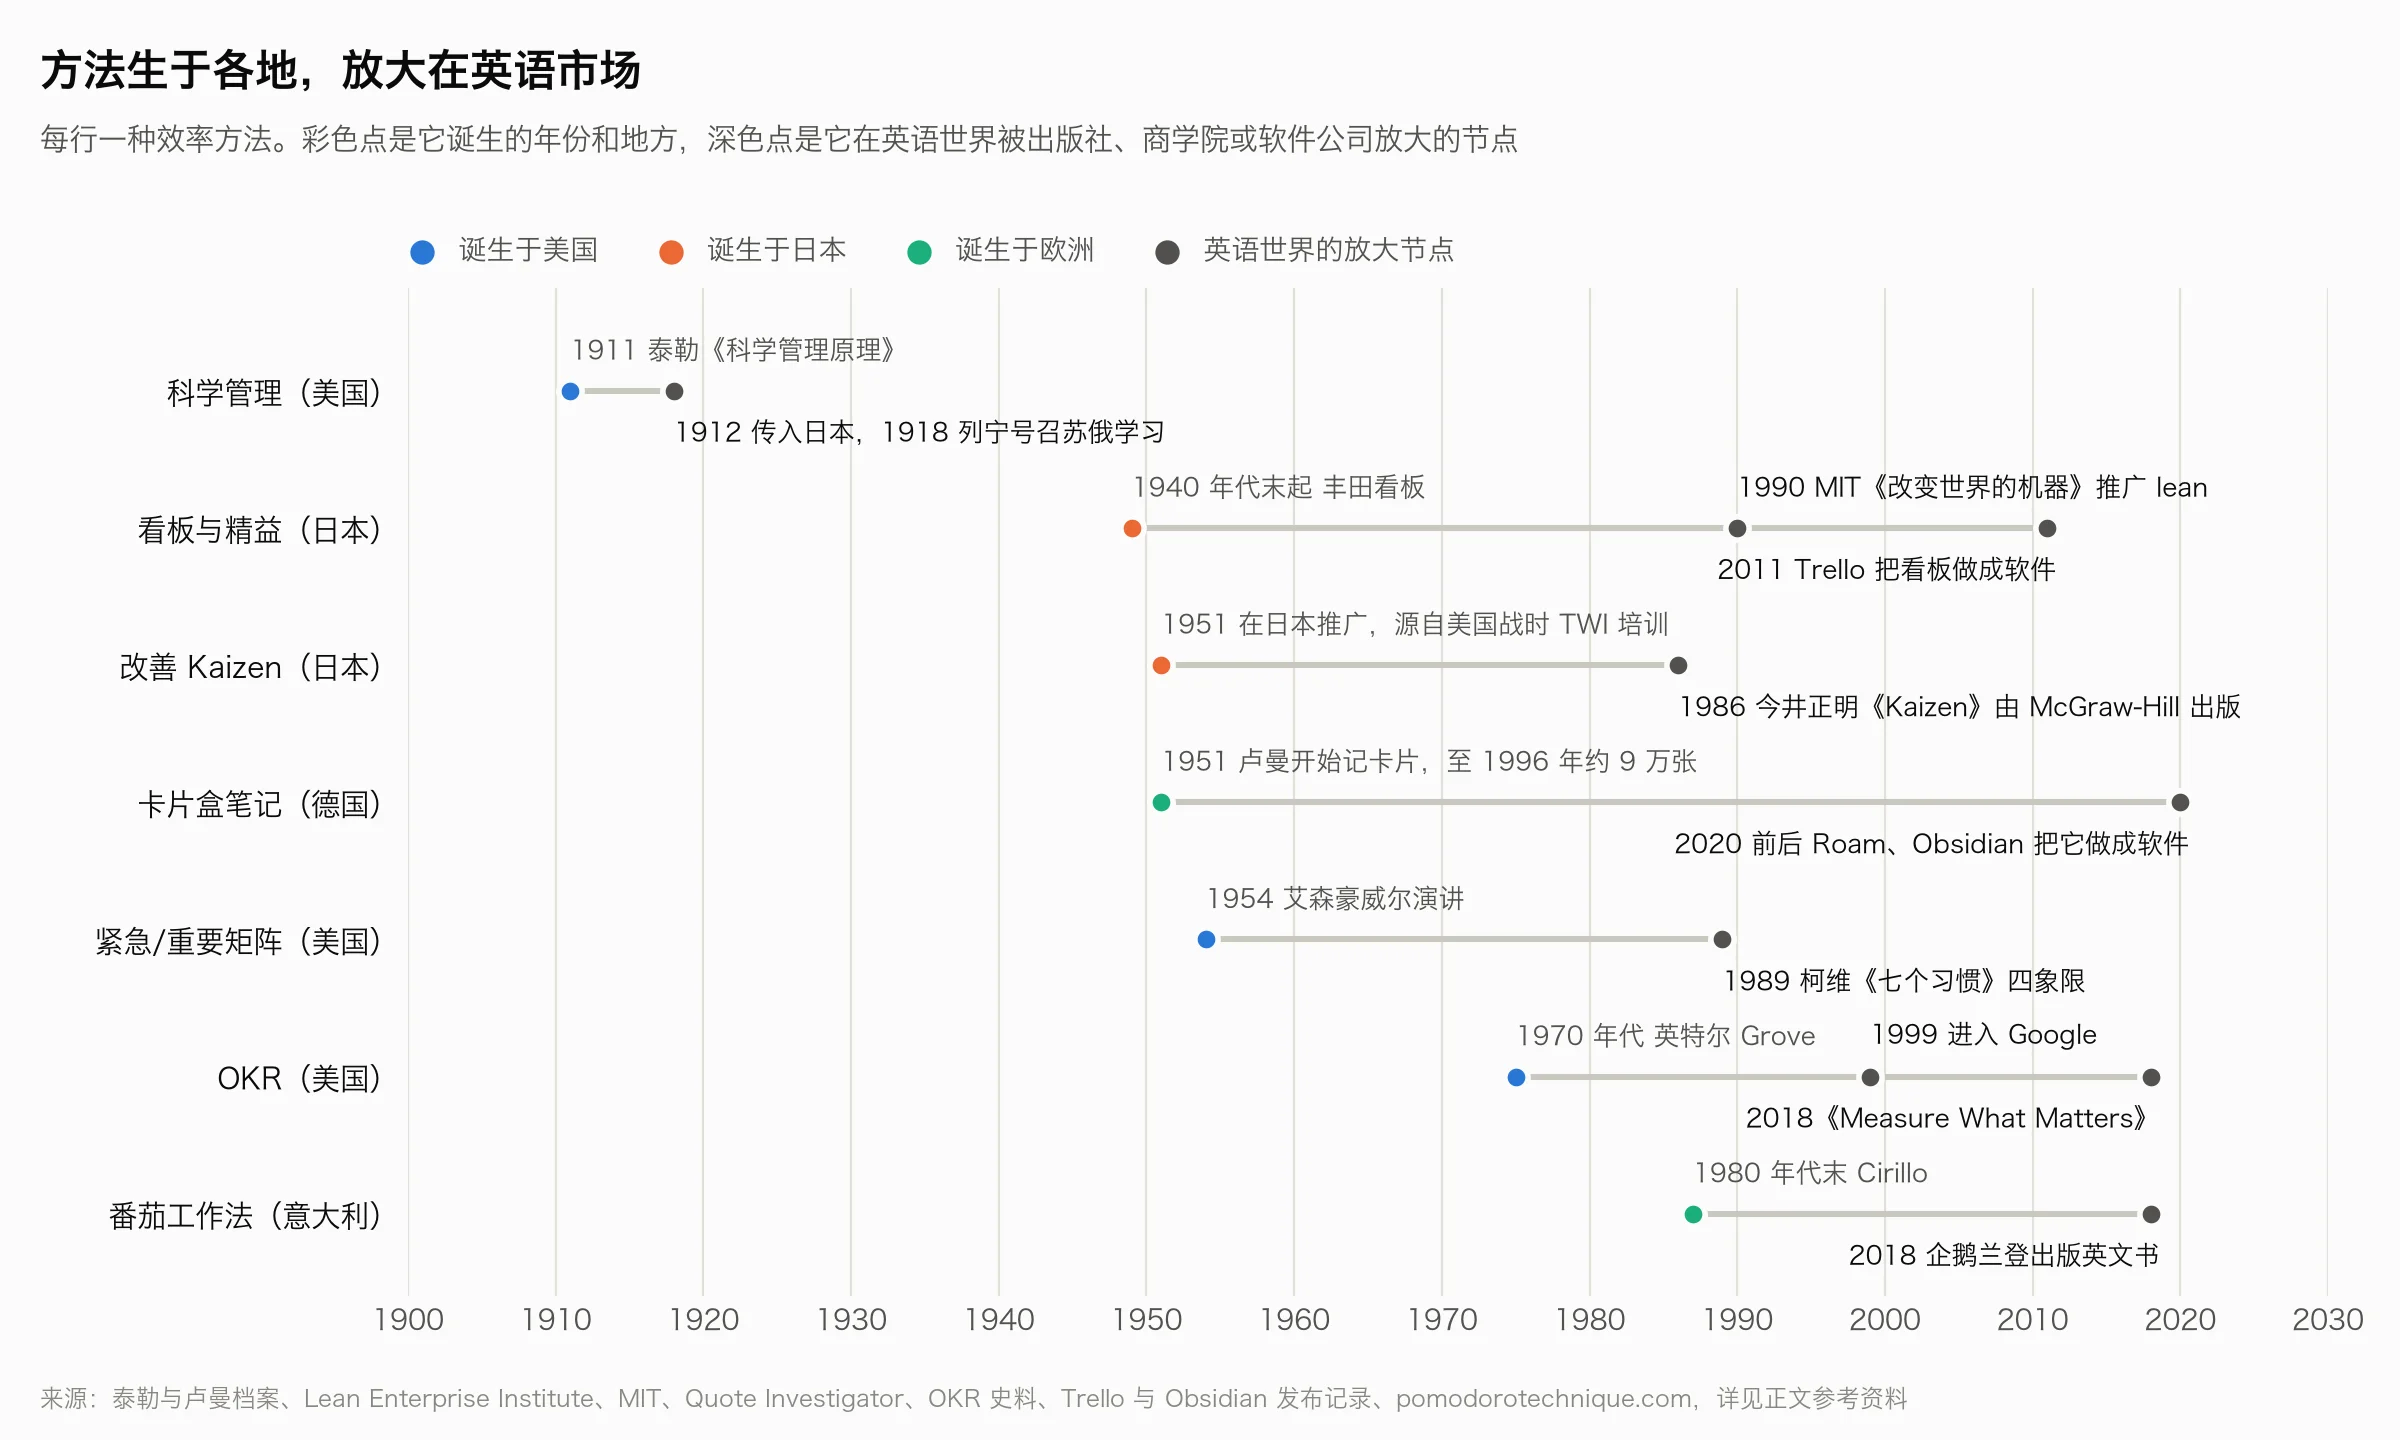
番茄工作法是意大利人 Francesco Cirillo 在 1980 年代末想出来的,最初靠一份免费 PDF 传播,下载量过了 200 万之后,企鹅兰登旗下的 Currency 在 2018 年出了正式的英文书。卡片盒笔记法来自德国社会学家卢曼,他从 1951 年到 1996 年积累了约 9 万张卡片,这套方法在 2020 年前后随着 Roam Research、Obsidian 这类软件在英语互联网上走红。看板出自丰田,大野耐一在 1940 年代末到 1960 年代之间,参照美国超市的补货方式做出这套系统;「精益」这个词是 John Krafcik 1988 年在《斯隆管理评论》上提出的,1990 年 MIT 的《改变世界的机器》让它传遍全球,2011 年 Trello 把看板做成了人人能用的软件。
「改善」的来历更绕。它在日本推广的起点,是二战后美国引入的 TWI(Training Within Industry)培训项目,1951 年的一部教学影片把它带进日本工厂,日本企业把它发展成持续改进的管理文化;1986 年今井正明的英文书《Kaizen》由 McGraw-Hill 出版,这个词才成为全球管理学的通用词。泰勒的科学管理则是反方向的例子:1911 年在美国出版,1912 年上野阳一就把它引入日本,1913 年有了日译本,1918 年列宁在《苏维埃政权的当前任务》里号召苏俄研究和采用泰勒制。
美国自己发明的方法也不少,富兰克林的美德表、艾森豪威尔 1954 年讲的「紧急与重要」、英特尔 Grove 在 1970 年代做的 OKR 前身、David Allen 2001 年的 GTD 都是。但美国更突出的能力在后半段:把一个方法变成书、课程、咨询和软件,然后卖给全世界。柯维 1989 年用四象限包装了「紧急与重要」,《高效能人士的七个习惯》到 2012 年卖出 2,000 万册以上;John Doerr 1999 年把 OKR 带进 Google,2018 年写成《Measure What Matters》;《掌控习惯》的作者官网说这本书全球销量超过 3,000 万册,翻译成 60 多种语言。
这张图说明的是一种分工:方法可以在任何地方诞生,把方法做成规模化生意的环节集中在英语市场。这和第二节看到的软件产业分布是同一个形状。
工具本身也是这个形状。很多被当成「美国效率工具」的产品,创始人并不是在美国长大的。Notion 的 Ivan Zhao 生在新疆乌鲁木齐,高中时移居温哥华;Zoom 的袁征来自山东泰安,1997 年去了硅谷;Slack 的前身 Tiny Speck 2009 年在温哥华成立,创始人 Stewart Butterfield 是加拿大人;Grammarly 2009 年由三个乌克兰人在基辅创立;Miro 2011 年诞生在俄罗斯彼尔姆,后来把总部放到阿姆斯特丹和旧金山,2022 年关掉了彼尔姆的办公室;Linear 的三位创始人是芬兰人,CEO Karri Saarinen 2012 年借着 Y Combinator 搬到旧金山;Todoist 的创始人 Amir Salihefendic 生在波斯尼亚、长在丹麦;Obsidian 的两位作者出自加拿大滑铁卢大学。澳大利亚的 Atlassian 和 Canva 总部仍在悉尼,但 Atlassian 2025 财年约 42% 的收入来自美国;Zoom 同一财年来自亚太和欧洲中东非洲的收入加起来只占 28.2%。
中国团队做的效率工具里,这个规律更明显。XMind 2006 年在深圳创立,创始人孙方后来说,付费软件在海外更有土壤,公司头十年主要做海外市场,到 2020 年前后国内和海外收入才大约各占一半。滴答清单的海外版 TickTick 由香港主体运营,AFFiNE 的公司注册在新加坡,Logseq 早期的用户也以海外英语用户为主。HeyGen 2020 年由两位中国创始人在深圳起步,2022 年把总部搬到洛杉矶;Genspark 由前百度高管景鲲等人 2023 年在帕洛阿尔托创办,主攻美国市场。袁征讲过自己去硅谷的起因:年轻时在一次行业展会上听了比尔·盖茨的主题演讲,觉得互联网是未来,「也许我该去硅谷看看」。人跟着市场和资本走,工具的「国籍」于是落在了美国。
五、真正的发动机:谁付钱、付多少、怎么被定价
把文化因素放到一边,剩下的变量都指向同一个方向:美国是全球最大、最愿意为软件付钱、而且付钱方式最适合标准化产品的市场。
人贵,软件就显得便宜
OECD 的数据里,2025 年美国全职员工平均年薪 86,977 美元(购买力平价),韩国 61,259 美元,日本 50,183 美元。国家统计局公布的 2025 年城镇非私营单位平均工资是 129,441 元,私营单位 71,590 元。按日本生产性本部的测算,2024 年美国每小时劳动创造的 GDP 是 116.5 美元(购买力平价),OECD 平均 79.4 美元,日本 60.1 美元,韩国 57.5 美元。美国人的一小时是全世界最贵的一小时之一。一个每月几十美元的软件席位,如果能替一个人省下几个小时,在美国几乎不用算账;在人工便宜的地方,老板更常见的选择是多招一个人。陈果 2024 年举过一个对比:一套 ERP 在中国的实施费用大约 500 万元,北美类似的项目大约 3,000 万美元。价格被压到这个程度,软件公司很难养活标准化产品的研发。
劳动力贵是必要条件,但不充分。德国员工平均年薪 76,285 美元,工作时长在 OECD 里属于最短的一档,按理说最有动力买软件替代人工,德国却没有长出和美国同等规模的 SaaS 产业。欧洲有 SAP,也有不少效率工具公司,我认为它缺的是另外两样东西:一个语言统一的大市场,和一个愿意给亏损的订阅公司高估值的资本市场。英国是另一个对照:同样说英语、人工也贵,按 Statista 的估算有约 1,500 家 SaaS 公司,按人口折算还不到美国的一半。语言和工资之外,本土市场的体量和资本的深度同样关键。
买方结构:甲方有工程师,员工能刷卡
软件怎么被买,决定了什么样的软件能卖出去。美国约三分之二的 IT 人才在用户企业里,这些人有能力评估、试用、接入一个标准化 SaaS,不需要供应商派人驻场定制。一个五人小组今天注册、明天刷卡就能用上 Notion 或 Linear,产品可以靠用户自下而上地扩散,不必先搞定采购委员会。硅谷把这叫产品驱动增长(PLG),它成立的前提就是这种买方结构。
中国和日本的买方结构正好相反。天翼智库的调研里超过 58% 的大型企业倾向自研或定制,日本 72% 的 IT 人才在乙方。买软件常常由老板或信息部门拍板,要的是「按我的流程改」,标准化产品在这里吃亏。付费习惯也不一样:BSA 2018 年全球软件调查的数据(其中部分国家的数字来自二手引用)显示,2017 年电脑上未经授权的软件比例,美国约 15%,日本 16%,中国 66%,印度 56%,全球平均 37%。平台公司的免费策略又把问题放大了,钉钉、企业微信、飞书把协同办公做成了巨头生态的一部分,企业微信 2025 年说服务的企业和组织超过 1,400 万家,钉钉 2,500 万家组织里付费的只有 12 万家。独立的效率工具很难和免费的全家桶竞争。
资本会给订阅收入定价
美国资本市场长期愿意为高毛利、高留存的订阅收入付高倍数,直到 2026 年初,软件板块的远期市盈率才第一次跌到与标普 500 持平。一家公司可以连续多年亏损扩张,只要净收入留存率好看。这让创始人有动力做标准化的效率工具,也让风险投资愿意在一个细分品类里同时押好几家。BVP 新兴云计算指数里没有中日韩公司,港股的微盟从 2021 年高点最多跌去 95% 以上(其中也有它自身的原因,2024 年收入下降 39.9%、亏损 17.44 亿元)。这两件事至少部分指向同一个方向:资本愿意在哪里给估值,创业者就更可能去哪里做产品。
英语是默认市场
最有说服力的是开头提到的两组自然实验。贝恩 2022 年的报告说,印度 SaaS 行业 ARR 约 120 到 130 亿美元,只有约 20% 的收入来自印度本土;Freshworks 2025 财年 8.388 亿美元的收入里,北美占 46.6%;Zoho 2025 财年的收入里,北美占 41%,亚洲占 30%。印度创始人不需要信清教,只要产品能用英语卖给北美客户,就能做成和美国公司一个形状的 SaaS。
AI 时代的中国团队走了同一条路。HeyGen 由中国创始人在深圳起步、后来把总部搬到洛杉矶,2026 年 6 月 ARR 达到 2 亿美元。同样背景的团队,面对国内免费的超级应用很难收费,面对海外付费用户就能做出上亿美元的年收入。几个案例证明不了单一变量,但最明显的差别在买方。
把这几条连起来,是一个会自我加强的循环:
flowchart TD
  A[人工贵,时间值钱] --> B[企业和个人愿意为软件付费]
  I[甲方有工程师,员工能刷卡] --> B
  B --> C[标准化 SaaS 有稳定订阅收入]
  H[英语让产品天然面向全球] --> C
  C --> D[资本给订阅收入高估值]
  D --> E[全球创始人来美国融资、上市]
  E -->|带来更多同类产品| C
  C -->|营销预算| F[工具公司赞助内容创作者]
  F --> G[效率和自我提升叙事被放大]
  G -->|反过来加强付费意愿| B
六、内容飞轮:英语自我提升博主为什么这么热
2026 年 9 月,英语自我提升 YouTube 的头部体量从数百万到近两千万订阅——Bartlett、Huberman、Abdaal、Robbins、Hormozi 这一档。声量最大的一批人里不少是英国人或其他非美国身份;更准确的单位是英语世界,不只是美国。
把东亚放进来,画面就不是一边倒了。
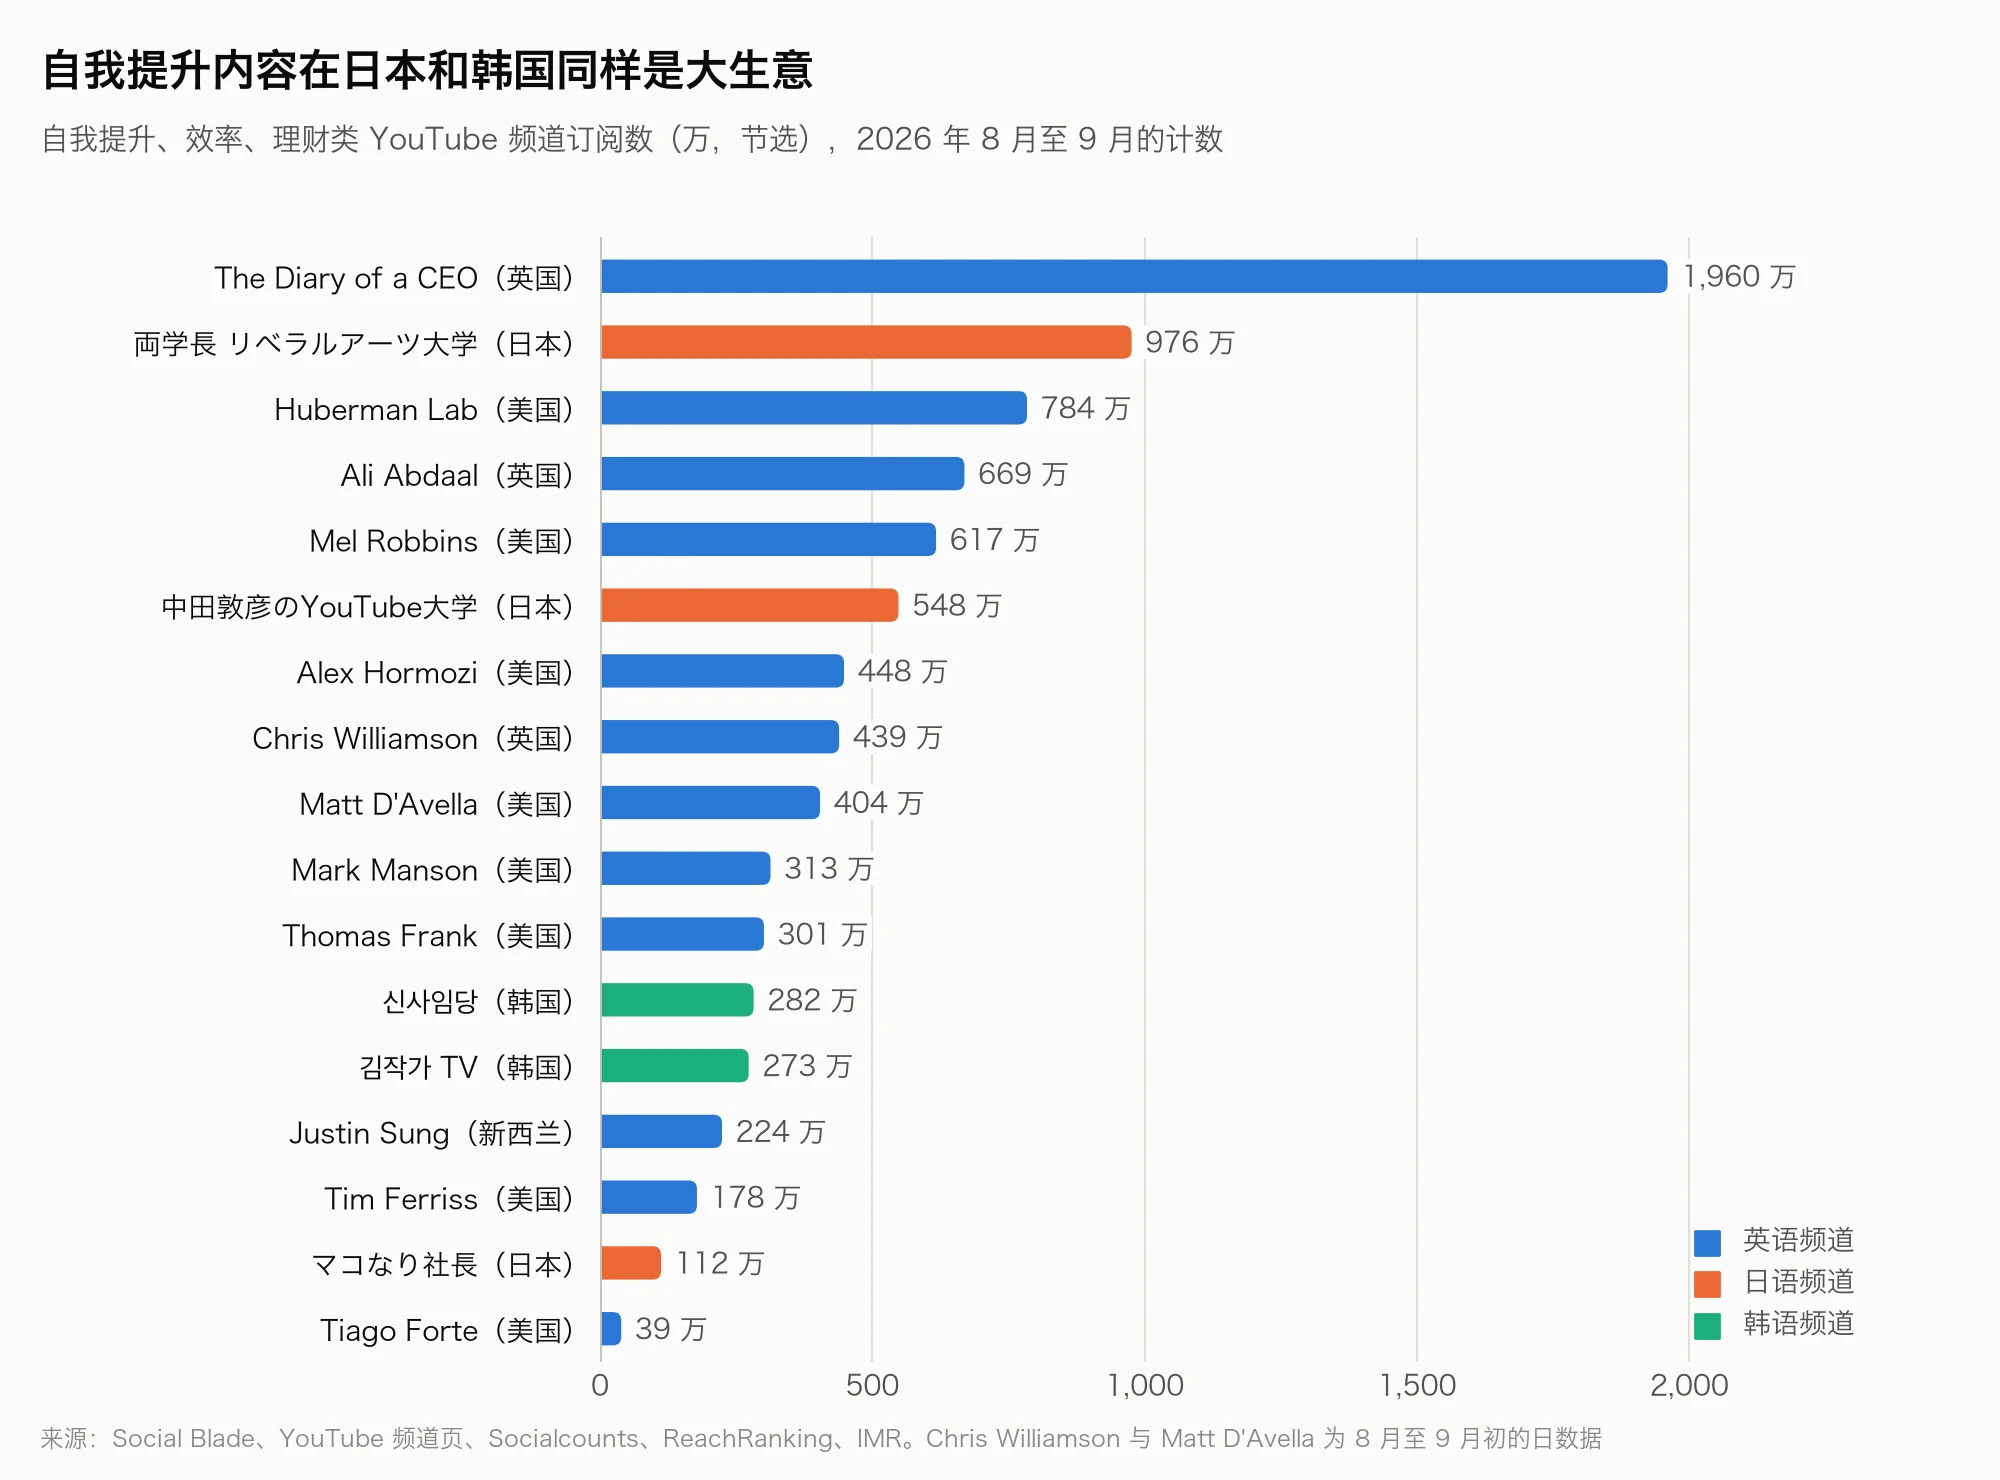
日本讲个人理财和自我提升的「両学長 リベラルアーツ大学」有 976 万订阅,比 Ali Abdaal 还多;搞笑艺人中田敦彦做的知识讲解频道有 548 万。韩国讲赚钱和自我提升的「신사임당」有 282 万,「김작가 TV」约 273 万。日本人口约 1.2 亿,韩国约 5,100 万,而英语博主面对的是全球英语观众,按潜在观众的规模算,日韩头部频道的覆盖程度要高得多。中国的对应物在 B 站:陈睿 2021 年说泛知识内容占 B 站视频播放量的 45%,2023 年的一份行业报告说过去一年有 2.43 亿用户在 B 站看过知识类内容,讲刑法的罗翔在 2026 年初有 3,208 万粉丝。东亚观众对「让自己变得更好」的内容同样买账。市场规模的估算也指向同一件事:Grand View Research 估计 2025 年全球个人发展市场约 510 亿美元,北美只占 34.8%,而美国一家就占了全球软件支出的一半以上。对自我提升的需求分布得比软件产业均匀得多。
差别在钱,以及内容能卖到多远。
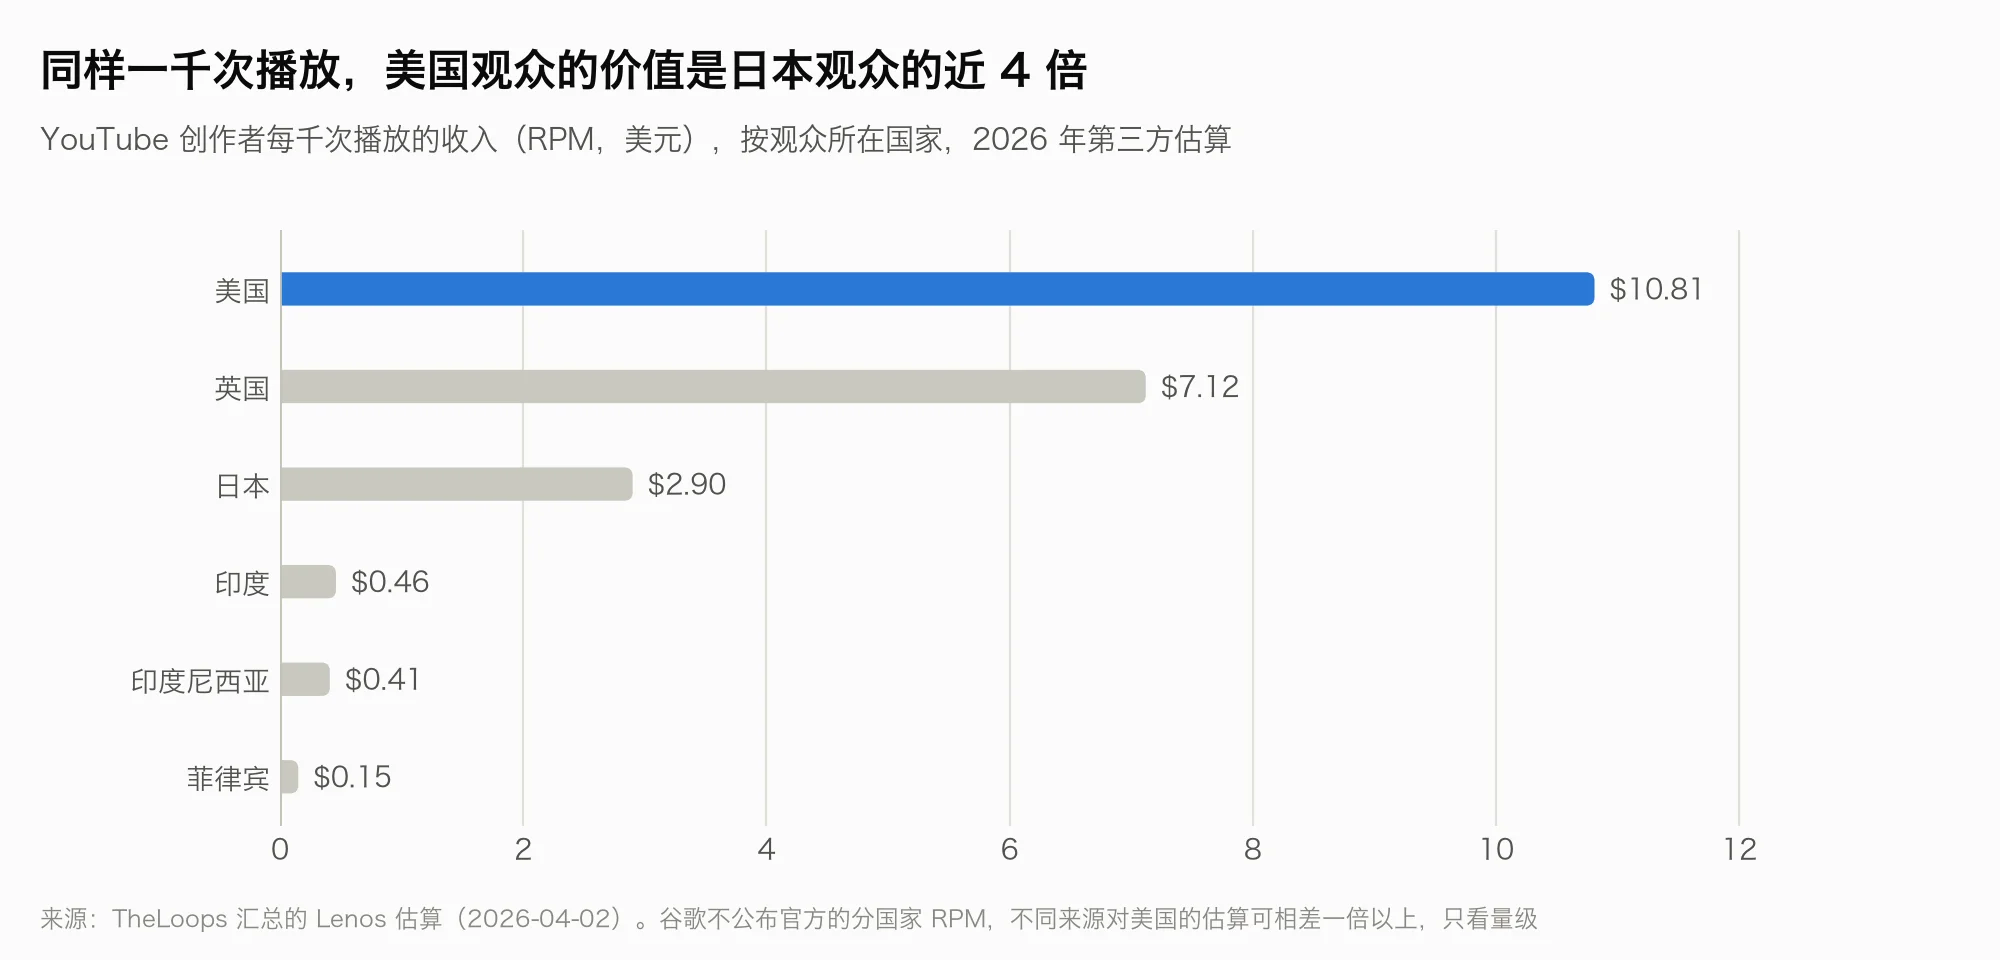
谷歌不公布分国家的广告单价,第三方估算之间常常差一倍,只能看量级。按 Lenos 2026 年 4 月的估算,观众在美国时,创作者每千次播放大约拿到 10.81 美元,英国 7.12 美元,日本 2.90 美元,印度 0.46 美元,菲律宾 0.15 美元。Business Insider 核对过 Ali Abdaal 的后台数据,他的频道 2022 年平均每千次播放收入是 8.23 美元。同样的内容,面向英语观众时,每次播放的价值是日本观众的几倍、东南亚观众的几十倍。这决定了谁有预算养团队、做剪辑、做研究,也决定了这个品类能吸引多少人进来。
钱还有第二个来源,就是工具公司本身。Notion 官方联盟计划给推荐人每个激活的注册最高 50 美元,再加上客户第一年收入的 20%,另外还有面向创作者的 Builders 计划和模板市场。Influencer Marketing Hub 和 NeoReach 对 3,000 多名创作者的 2025 年调查里,超过 49% 的人主要收入来自品牌合作。Ali Abdaal 公开的 2022 年收入(第三方根据视频整理,仅供参考)约 460 万美元——最大的一块不是广告或赞助,而是教别人成为效率创作者的课程。生意绕成一个圈:用效率内容拉观众,用联盟变现,再把「怎样加入这门宗教」做成最赚钱的产品。第五节循环图里「工具公司赞助内容创作者」那一环,指的就是这件事。
最后一个变量是信念。第三节提到,美国 55% 的受访者相信努力通常会带来更好的生活,韩国只有 16%。自我提升内容卖的是一种因果承诺:换个习惯、换套系统、换个工具,结果就会不同。相信这个承诺的人越多,这类内容越容易被当成「投资自己」而不是鸡汤。不过日韩头部频道的体量说明,这个信念差异影响的更多是内容的口吻和题材,而不是需求本身。让英语自我提升内容压过其他语言的,是更高的广告单价、工具公司的赞助预算,以及一个覆盖全球的观众池。
七、反面:工具的繁荣没有兑现为宏观效率
效率工具行业有一个尴尬的背景:它最繁荣的年代,恰好是美国生产率增长最慢的年代之一。
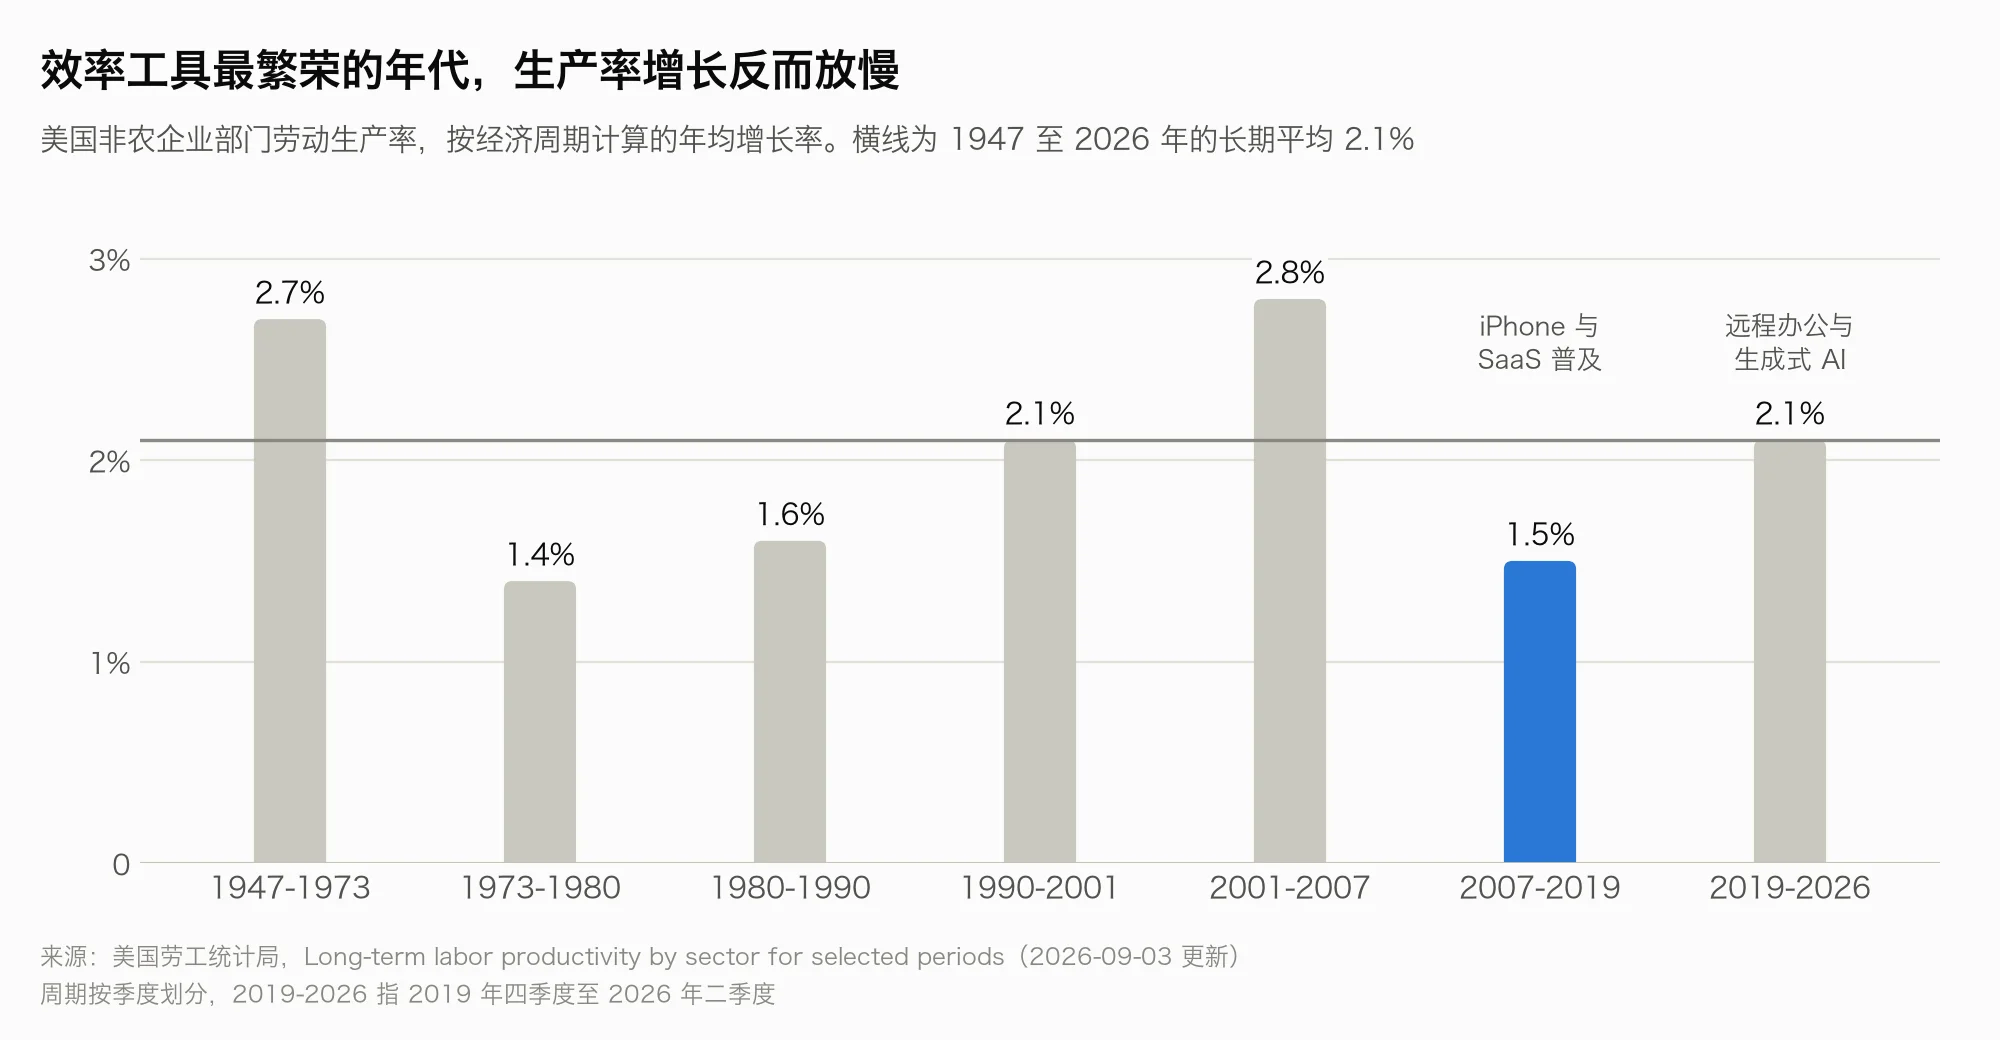
美国劳工统计局按经济周期计算的非农企业部门劳动生产率,1947 到 1973 年平均每年增长 2.7%,2001 到 2007 年 2.8%;2007 年底到 2019 年底只有 1.5%,是二战后倒数第二慢的一段。这十二年正是 iPhone 普及,Slack、Notion、Asana 这类协作和效率软件大量出现的时候。2019 年底以来的这一轮周期回升到 2.1%,2024 年全年 3.0%,但堪萨斯城联储的分析认为这轮提升很难归功于 AI(见第八节)。这组数字不能证明效率工具拖慢了生产率,同一时期还有金融危机和之后的投资疲软等许多因素;它能说明的是,工具的繁荣没有在宏观上兑现为效率的繁荣。1987 年 7 月,索洛在《纽约时报书评》上写过一句后来被反复引用的话:计算机时代无处不在,唯独不在生产率统计里。这句话放到 SaaS 身上也说得通。
微观数据解释了一部分原因。《哈佛商业评论》2022 年 8 月发表的一项研究,跟踪了 3 家财富 500 强公司的 20 个团队、137 名员工,累计 3,200 个工作日:员工每天在不同应用和网站之间切换约 1,200 次,每次切换后重新进入状态要两秒多,累加起来每周接近 4 小时,约占工作时间的 9%。Asana 2023 年对 6 个国家 9,615 名知识工作者的调查显示,人们 58% 的时间花在「关于工作的工作」上,比如找信息、追进度、在工具之间来回切换,专业工作占 33%,战略性工作只有 9%。工具的数量还在涨:Okta 的客户在 2024 年平均接入 101 个应用,第一次超过 100;Zylo 统计企业实际购买的软件许可,2025 年平均每家组织有 305 个 SaaS 应用(两家的统计口径不同,不能直接比)。每个工具都在局部省时间,合起来又制造了新的协调成本。
批评一直存在,而且主要来自英语世界内部。Merlin Mann 很早就用「productivity porn」形容那种把阅读效率技巧当成效率本身的消费;Tim Kreider 2012 年在《纽约时报》写《忙碌陷阱》,说很多白领的忙是一种自我标榜;Derek Thompson 2019 年在《大西洋月刊》把美国精英对工作的狂热称为「工作教」(workism);Cal Newport 2021 年在《纽约客》写道,知识工作者已经厌倦了「个人效率」这个说法,问题应该回到组织和系统层面去解决。Anne Helen Petersen 2019 年写千禧一代倦怠的长文、Oliver Burkeman 2021 年的《四千周》,都属于同一股思潮。2022 年「安静辞职」在 TikTok 上走红,盖洛普当年的调查估计,美国员工里至少一半是只做分内事的「安静辞职者」。
东亚有自己的版本。中国 2021 年流行「躺平」,随后被监管要求降温;日本 2013 年的流行语候选里有「さとり世代」,指对消费和上进都兴致不高的年轻人;韩国从 2011 年的「三抛世代」一路演变到「N抛世代」。它们和美国的反效率思潮方向相近,出发点不同。美国的批评针对的是「个人应当无限优化自己」这个承诺本身,东亚的版本更多是在回应「努力也换不来回报」。日韩受访者对努力回报的低认同和这个判断对得上;中国受访者在 2018 年的调查里对努力回报的认同反而很高,躺平在 2021 年才流行,我推测它反映的更多是那几年处境的变化。
八、症状市场
热度是真的——比信息流暗示的更窄。看起来像「美国热爱 Todoist」,多半是英语世界职业/技术阶层在公开场合表演优化。X 和 Product Hunt 放大的是能演示一套 setup 的人,不是为更短工时议价的人。这个国家很大一部分人打卡、买菜;他们不资助 Linear 的 ARR。
阶层分化和效率 SaaS 热度是同一台机器。劳动力贵,席位相对人头就显得便宜。能刷卡的买方把焦虑直接变成 MRR,不必过采购委员会。个体化的失败恐惧——升不上去、位子不保、掉出阶层——让「修好你的系统」听起来像求生。资本给由此产生的 ARR 定价。英语让产品第一天就能卖全球。文化提供布道词;机器开出发票。
效率文化是症状市场。它不治愈不平等。它在既定分配里贩卖微观掌控:更好的日历、更干净的收件箱、更紧的 Notion 看板——而工资阶梯、公司归属、谁能扛住一个坏季度,位置不动。责任从结构沉到个人系统。产出卡住时,标准动作是换一个习惯追踪器,而不是更狠地看编制、激励或权力。
三档齿轮维持运转。制造者往往是已经把自己优化到足够把焦虑产品化的人——私人恐慌做成 ARR 叙事。受众买一只可控的方向盘:这周再糟,至少系统是自己的。狂热者提供道德美学——整洁的人应得结果——并用教程、setup 和联盟链接给宗教供血。平台付钱给可演示的东西。一段「第二大脑」的录屏会传播;看不见的集体议价不会。
AI 把同一场竞赛拧得更紧。优化对象从管理自我,迁到调度非人劳动力。焦虑没有缩小;它换了单位——从抢回多少小时,变成能指挥多少个智能体。
九、AI 时代:重心往哪里移
从工具到劳动力
2024 年 12 月,微软 CEO 纳德拉在 BG2 播客里说(据第三方整理的文字稿),商业应用本质上是带业务逻辑的增删改查数据库,这些逻辑会移到 AI 层,商业应用在智能体时代可能会塌缩。Foundation Capital 同年提出「服务即软件」:AI 要抢的不是约 2,000 亿美元的 SaaS 市场,而是 2.3 万亿美元的薪酬加 2.3 万亿美元的外包服务。两种说法指向同一件事:效率工具过去卖的是让人更快的界面,接下来卖的是替人完成的工作。
资本市场在 2026 年初给这个判断定了一次价。1 月底,Anthropic 为 Claude Cowork 发布了法务、财务、数据等插件,2 月 3 日 Thomson Reuters 盘中最多跌 18%,RELX 跌 14%,Wolters Kluwer 跌 13%;据彭博报道,这轮下跌是财报疲弱、模型变强和 Anthropic 插件三者叠加的结果。软件股 ETF IGV 从前高到 2026 年 4 月 10 日的低点累计下跌 36.6%,软件板块长期享有的估值溢价一度消失。此后 IGV 反弹了近 46%,Atlassian 从高点跌去 66.5% 之后又涨了 194%。这更像一次重新定价,SaaS 并没有消失。
计费方式的变化更实在。Intercom 的 AI 客服 Fin 按每次成功解决问题收 0.99 美元,而人工坐席的席位价是每月 29 到 132 美元;公司后来直接改名为 Fin,2026 年 6 月与 Salesforce 达成约 36 亿美元的收购协议。Salesforce 自己的 Agentforce 在两年里用过三种计价:按对话 2 美元,按动作 0.1 美元的额度,再加上按人头的许可证。AI 原生工具的增长曲线和席位型 SaaS 不在一个量级:Lovable 从 1 亿美元 ARR 到 4 亿美元用了七个月,当时公司只有 146 名员工;Cursor 在 2026 年 2 月的年化收入达到 20 亿美元。
效率的证据比效率的叙事慢
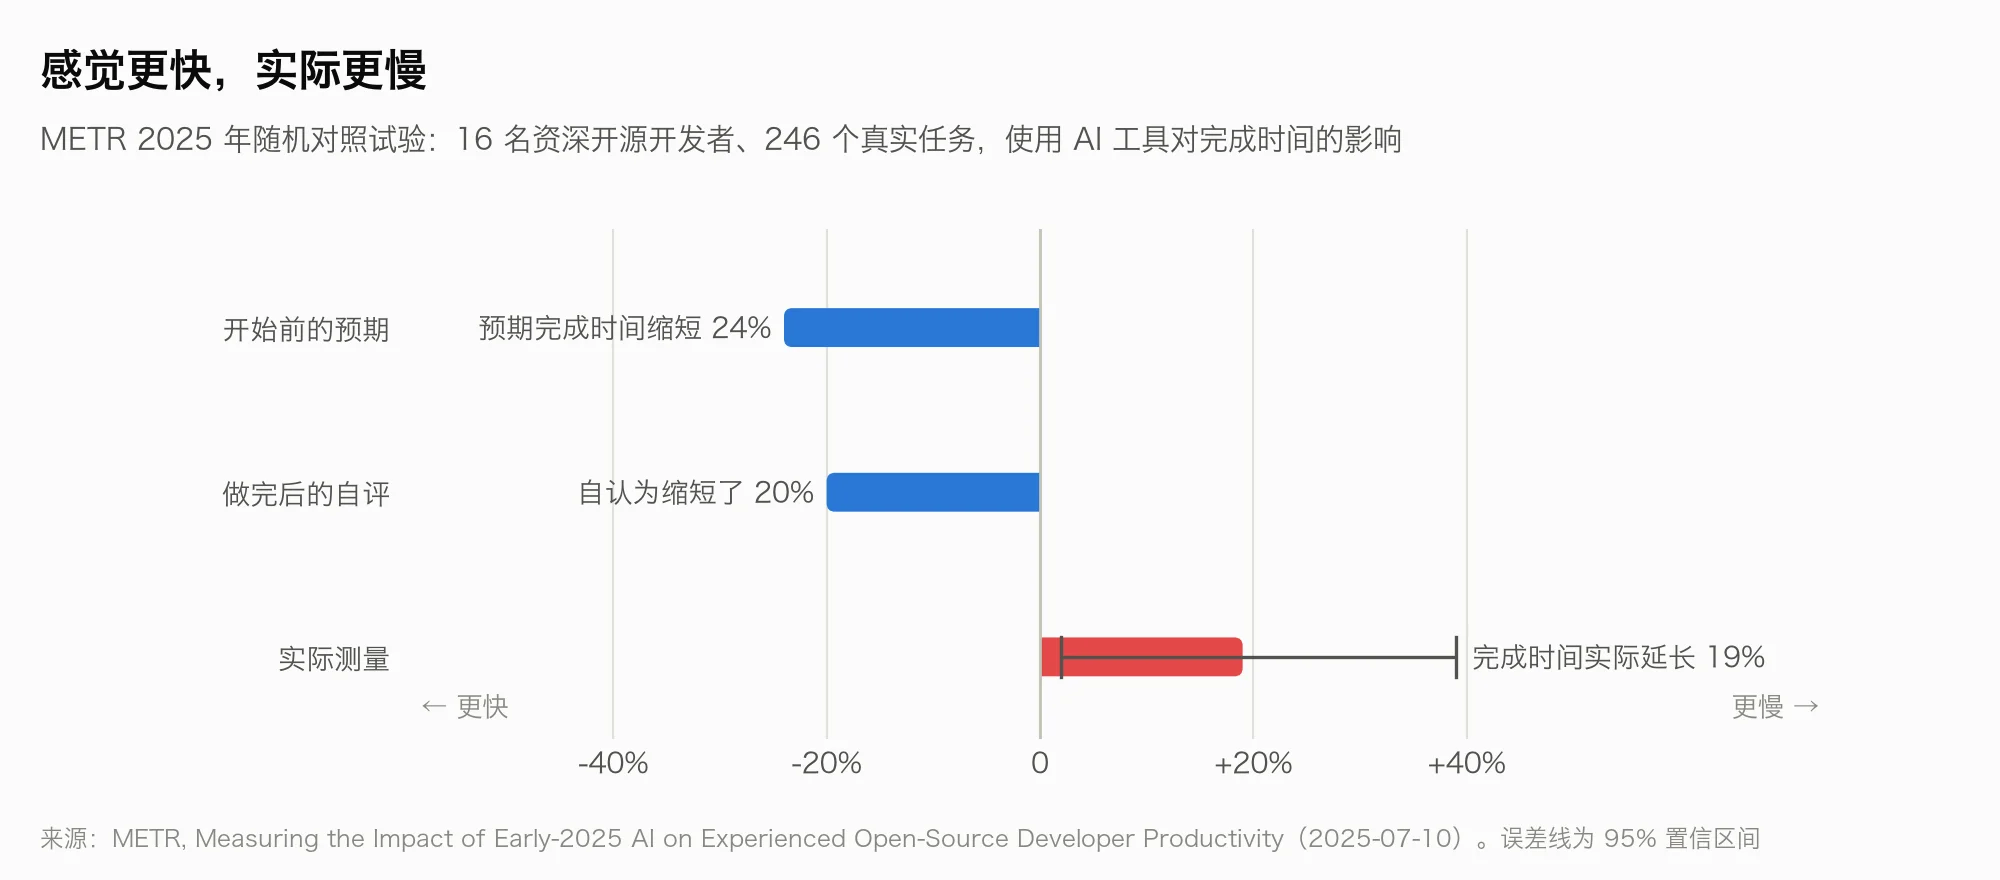
METR 在 2025 年 7 月发表的随机对照试验里,16 名资深开源开发者完成 246 个真实任务,使用 AI 工具时完成时间反而延长了 19%;他们事前预计会快 24%,做完后仍然觉得快了 20%。2026 年 2 月 METR 发布了更新,新一轮研究的点估计转为加速(老参与者完成时间缩短 18%,但置信区间跨过零),同时发现 30% 到 50% 的开发者会回避那些不用 AI 就不愿做的任务,研究团队自己也说这个信号不可靠。
其他证据的方向同样不一致。Brynjolfsson 等人对 5,179 名客服的研究发现,每小时解决的问题数平均提高 14%,新手提高 34%,老手几乎没有变化。MIT NANDA 2025 年的报告说,企业在生成式 AI 上花了 300 到 400 亿美元,95% 没有看到可衡量的业务回报。宏观上,美国 2026 年二季度劳动生产率年化增长 1.4%,劳动收入份额降到 52.9%,是 1947 年以来最低;堪萨斯城联储的分析认为,AI 采用对总体生产率提升的解释力很小。
这和效率工具的老问题是同一个:人对「我更高效了」的感受,比生产率统计来得快,也来得乐观。
造的地方和用的地方分开了
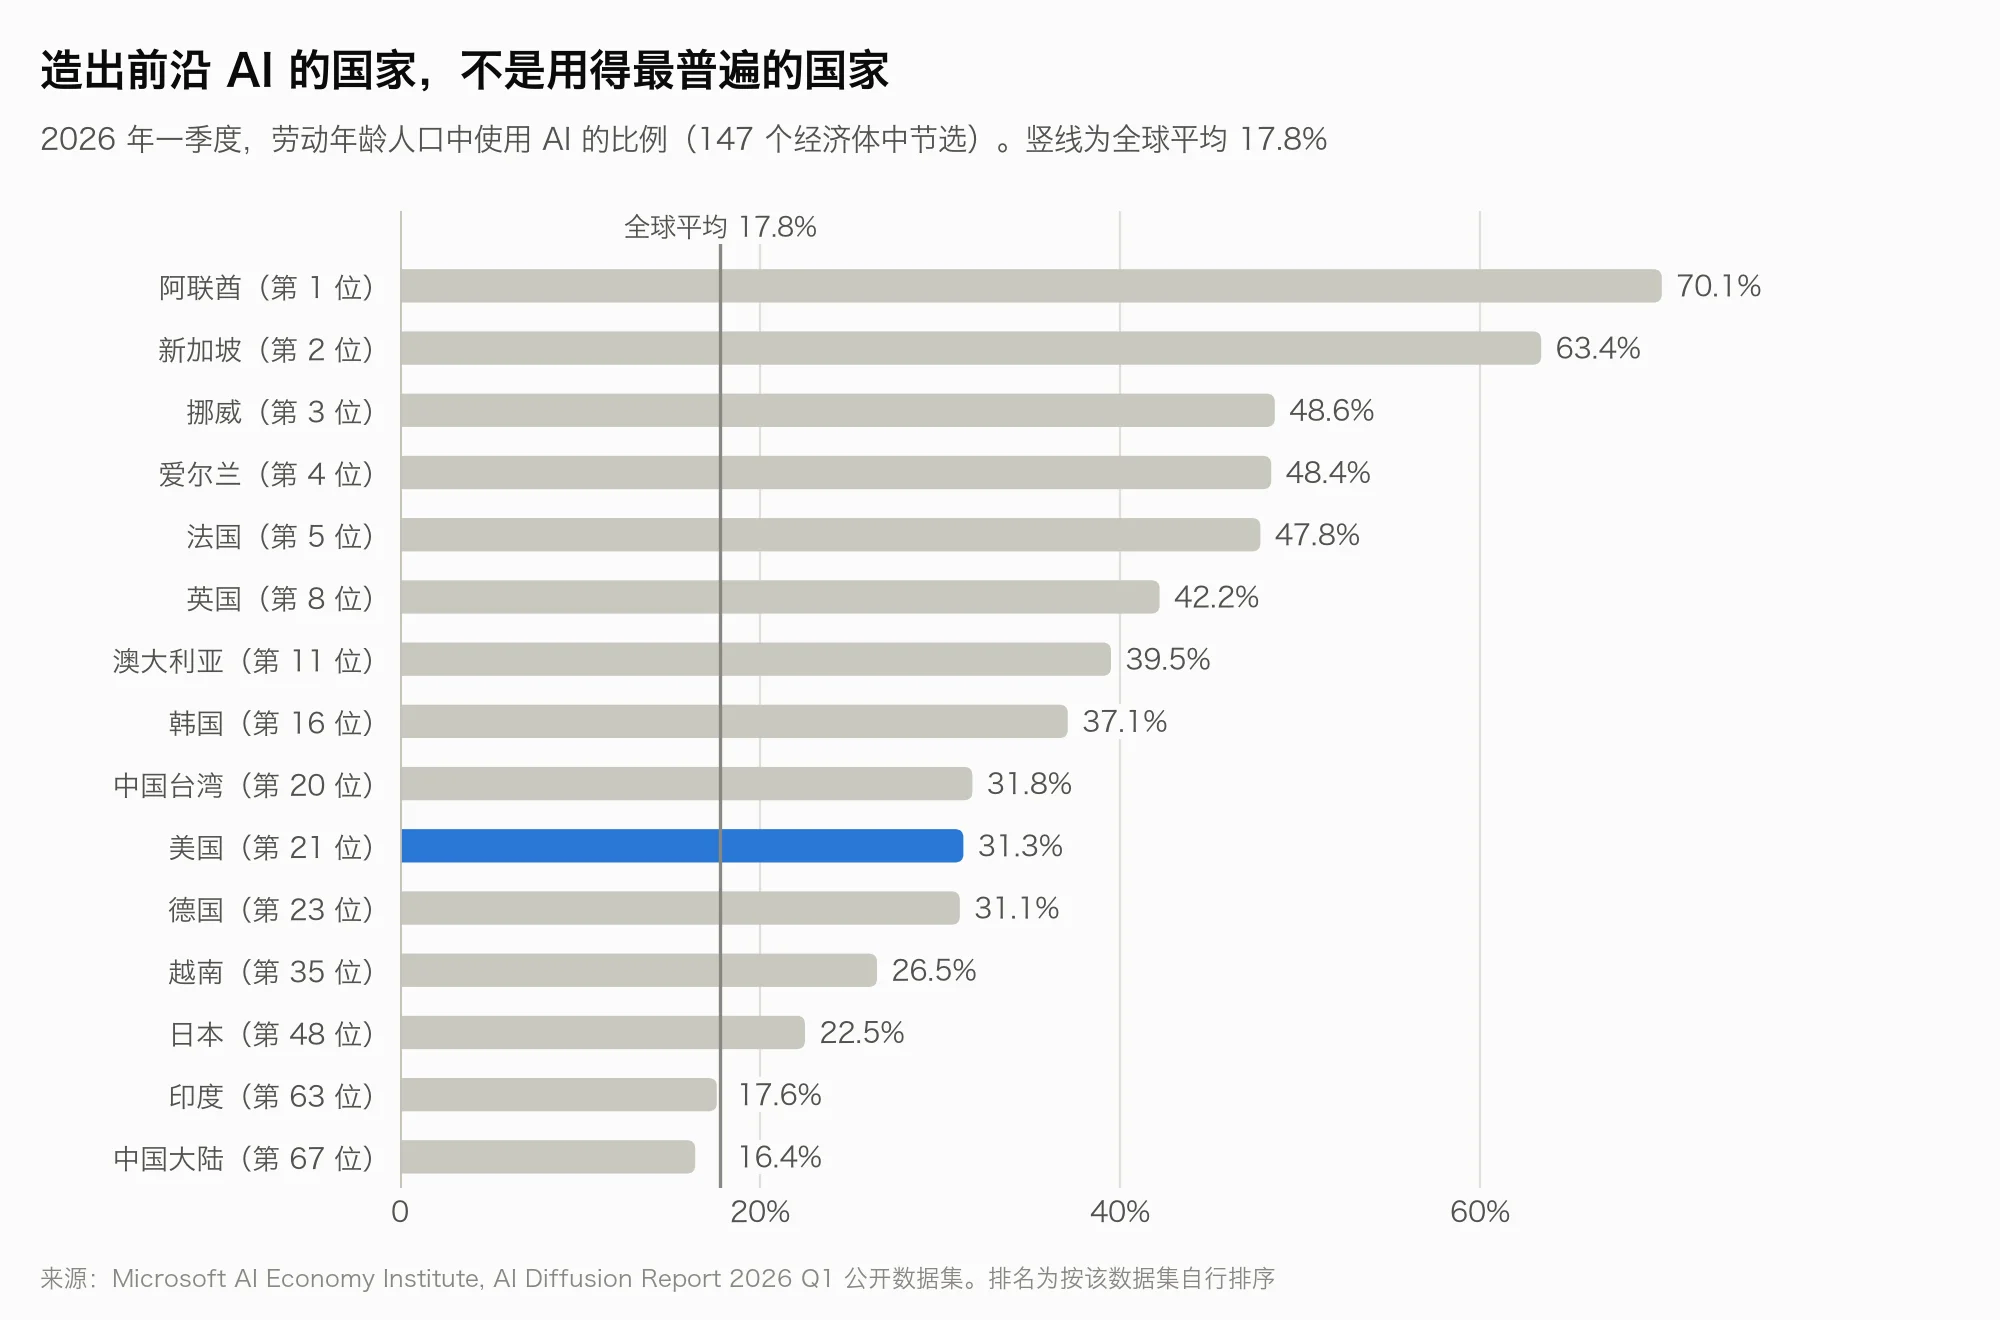
微软 AI 经济研究院公开的数据显示,2026 年一季度劳动年龄人口里用过生成式 AI 的比例,阿联酋 70.1%,新加坡 63.4%,韩国 37.1%,台湾 31.8%,美国 31.3%,在有数据的 147 个经济体里排第 21 位(排名按公开数据集自行排序);日本 22.5%,中国大陆 16.4%。这个指标由微软的匿名遥测数据推算,再按操作系统和设备份额、互联网普及率和人口做调整,我的判断是它对以本土应用为主的中国大陆会有低估。Anthropic 2025 年 9 月的人均使用指数给出相近的排序:以色列 7.0,新加坡 4.57,韩国 3.73,美国 3.62,日本 1.86。韩国的付费意愿同样突出,OpenAI 在 2025 年说韩国的 ChatGPT 付费用户数仅次于美国。
中国大陆走的是另一条路。QuestMobile 统计 2026 年 5 月 AI 原生应用月活 4.99 亿,其中豆包 3.82 亿、千问 1.67 亿、DeepSeek 1.3 亿,主力产品基本免费。国务院 2025 年 8 月印发的「人工智能+」行动意见提出,2027 年智能终端和智能体的普及率超过 70%,2030 年超过 90%。同时,中国团队做的 AI 应用在海外很能赚钱:a16z 2025 年 8 月的榜单里,全球前 50 的移动端生成式 AI 应用有 22 个由中国团队开发,其中只有 3 个主要在中国使用;MiniMax 2026 年上半年收入的 60.8% 来自海外。这条路也开始有政治成本。Manus 在 2025 年把总部迁到新加坡,年底被 Meta 以约 20 亿美元收购,2026 年 4 月中国发改委叫停了这笔交易。
日本的动力来自缺人。2026 年 2 月的一项调查里,78.6% 的管理者说人手不足;帝国数据银行 2026 年 3 月对一万多家企业的调查显示,使用生成式 AI 的企业比例首次超过三成,达到 34.6%。孙正义在 2025 年 7 月说软银集团要部署 10 亿个智能体,平均每名员工约 1,000 个,每个每月成本约 40 日元。对日本来说,AI 更像劳动力的补充,而不是个人效率的升级。
自我提升叙事换了对象
自我提升内容也在转向。Sam Altman 在 2023 年说,他和一些 CEO 朋友有个赌局,赌第一家只有一个人的十亿美元公司什么时候出现;Lovable 用 146 人做到 4 亿美元 ARR,让这个说法显得不再遥远。竞赛从管理自我拧向调度非人劳动力:「我怎样更高效」变成「我能调动多少个智能体」。另一面是焦虑:皮尤 2025 年的调查里,52% 的美国在职者担心 AI 对工作的影响;2026 年 8 月的调查里,71% 的美国人预计 AI 会让工作岗位变少。
优化的对象也在往身体上移。Bryan Johnson 的 Blueprint 在 2025 年 10 月融资 6,000 万美元,计划做 AI 健康助手。认知外包的代价开始被讨论,MIT 媒体实验室 2025 年的一篇预印本发现,用大模型写作的那组人大脑连接最弱。这项研究样本小,也还没有经过同行评审,但它提出的问题很直接:如果思考本身被外包出去,自我提升到底要提升什么。
十、会走向何方
下面几个判断,按我的把握程度从高到低排。
第一,效率工具的主语会从人变成智能体。过去十几年的效率工具,核心是帮一个知识工作者管理任务、文档、日程和注意力,收入按人头算。智能体接手执行以后,工具的价值要按完成了多少工作来衡量。席位制不会一夜消失,Salesforce 现在就是三种计价并存,但估值逻辑已经变了,2026 年上半年的软件股下跌,部分就是市场在重算这件事。受冲击最大的是那些本来就是「给人用的表单加流程」的产品;数据、权限和分发这些智能体绕不过去的环节,价值反而会上升。
第二,美国的优势会从应用层往两头走:往下是模型和算力,往上是付费市场本身。应用层会变成全球创始人争夺美国付费用户的场地,中国、印度、欧洲的团队在这里并不吃亏,开源模型还降低了门槛,OpenRouter 和 a16z 的统计显示,中国开源模型在 2025 年里从约 1% 涨到每周平均 13% 的 token 份额。但 Manus 收购被叫停说明,「国内团队、海外公司、卖给美国」这条路的地缘成本在上升,以后会有更多团队在一开始就选边。
第三,东亚会在「用」上反超,但赚钱的方式不会照搬美国。韩国、新加坡、台湾的普及率已经高于美国,日本的普及率增长很快,还有缺人这个硬需求,孙正义那句「每个员工一千个智能体」背后是人口结构。中国大陆大概率重演 SaaS 时代的格局:豆包、千问这类超级应用免费提供能力,钱沉淀在云、终端和平台里,而不是独立效率工具的订阅里。对中国的独立开发者来说,最现实的付费市场仍然在海外。
第四,自我提升内容会从「怎样更高效」转向「做什么值得做」和「怎样不被替代」。执行变便宜以后,稀缺的是判断、品味、提出正确问题的能力,还有身体和注意力这些 AI 替不了的东西。效率崇拜不会消失,它的对象从自己的时间换成了智能体的产出,节奏只会更快。英语世界的博主仍会拿走最大的流量,但剪辑、翻译、配音这些供给门槛正在被 AI 抹平,东亚创作者进入英语市场会比过去容易得多。
最大的不确定性在证据本身。METR 的结果在半年里就从「变慢 19%」变成「可能在加速」,关于 AI 效率的任何结论都过期得很快。如果几年后宏观生产率里仍然看不到 AI,那是索洛悖论的重演;如果看得到,劳动收入份额下降带来的分配问题,可能比「效率」本身更早成为舆论的中心。
十一、结论
效率 SaaS 的热度不是民族性格。它是一台用英语 ARR 计价的阶层机器——昂贵劳动力、能刷卡的买方、失败恐惧,加上热爱经常性收入的资本。
这套文化贩卖微观掌控,把责任沉到个人身上。那是症状市场,不是不平等的解药。
制造者、受众和狂热者维持宗教运转;平台付钱给演示,不付钱给议价。
AI 没有结束竞赛。它换了单位——从管理自己的时间,变成调度非人劳动力——而美国仍是最肥的付费市场,「美国式效率文化」继续作为商业方言到处旅行。
参考资料
产业与市场
- S&P Global Market Intelligence 数据,WIPO Global Innovation Index 博客,2025-06-02:https://www.wipo.int/en/web/global-innovation-index/w/blogs/2025/global-software-spending
- Statista 的 SaaS 公司数量估算,经 Ascendix 引用:https://ascendixtech.com/number-saas-companies-statistics/
- CB Insights 独角兽数据,经 World Population Review 引用:https://worldpopulationreview.com/country-rankings/unicorns-by-country
- BVP Nasdaq Emerging Cloud Index 成分公司:https://cloudindex.bvp.com/companies
- 天翼智库,中国 SaaS 产业发展研究,2023-12-01:https://www.secrss.com/articles/61285
- 艾瑞咨询,中国企业级 SaaS 市场规模,澎湃新闻 2024-05-08:https://m.thepaper.cn/newsDetail_forward_27296049
- 陈果谈 IT 服务价格战与 ERP 实施费用,牛透社 2024-07-24:https://www.niutoushe.com/92278
- 钉钉 2023 年用户、组织与付费企业数,新京报 2024-01-09:https://m.bjnews.com.cn/detail/1704788856169873.html
- 企业微信 2025 年服务企业数,新浪财经 2025-08-20:http://finance.sina.com.cn/jjxw/2025-08-20/doc-infmrakf1823652.shtml
- 微盟股价与业绩,新浪财经 2025-01-13:https://finance.sina.com.cn/stock/relnews/hk/2025-01-13/doc-ineeutxc2306526.shtml
- 金蝶 2025 年业绩:https://m.kingdee.com/resources/articles/1483562803536758273
- 用友 2025 年业绩,新浪财经 2026-04-17:https://finance.sina.com.cn/stock/relnews/cn/2026-04-17/doc-inhuvkwy3128779.shtml
- 日本总务省《情报通信白皮书》令和元年版,图 2-3-1-6(IPA 2015 年数据):https://www.soumu.go.jp/johotsusintokei/whitepaper/ja/r01/html/nd123120.html
- 经产省 DX 报告「2025 年の崖」,日经 xTECH 2018-09-07:https://xtech.nikkei.com/atcl/nxt/news/18/02581/
- SmartHR ARR 300 亿日元,2026-07-07:https://smarthr.jp/release/20260707/
- 日本行政手续废除盖章,ITmedia 2020-11-13:https://www.itmedia.co.jp/news/articles/2011/13/news136.html
- Bain,India SaaS Report 2022:https://www.bain.com/insights/india-saas-report-2022/
- Freshworks 2025 财年分地区收入(SEC 10-K):https://www.sec.gov/Archives/edgar/data/1544522/000154452226000036/R72.htm
- Zoho FY25 财务,Entrackr 2026-04-08:https://entrackr.com/fintrackr/zoho-reports-rs-12313-cr-revenue-and-rs-3191-cr-profit-in-fy25-11701761
- 国家统计局,2025 年城镇单位就业人员平均工资,2026-05-15:https://www.stats.gov.cn/sj/zxfbhjd/202605/t20260515_1963707.html
- OECD Data Explorer:Average annual wages;Hours worked
- 日本生产性本部《労働生産性の国際比較 2025》:https://www.jpc-net.jp/research/assets/pdf/summary2025.pdf
- BSA,2018 Global Software Survey:https://www.bsa.org/reports/2018-bsa-global-software-survey
文化与历史
- Becker, Woessmann (2009). Was Weber Wrong? A Human Capital Theory of Protestant Economic History. QJE 124(2):https://wrap.warwick.ac.uk/id/eprint/42282/
- Cantoni (2015). The Economic Effects of the Protestant Reformation. JEEA 13(4):https://ideas.repec.org/p/lmu/muenec/14811.html
- Spenkuch (2017). Religion and Work: Micro Evidence from Contemporary Germany. JEBO 135:https://mpra.ub.uni-muenchen.de/29739/
- van Hoorn, Maseland (2013). Does a Protestant work ethic exist? JEBO 91:https://research.rug.nl/en/publications/does-a-protestant-work-ethic-exist-evidence-from-the-well-being-e/
- Benjamin Franklin, Autobiography(美德表与作息表):http://ushistory.org/historic-personages/franklin/autobiography/page38.htm
- Quote Investigator,Time is money:https://quoteinvestigator.com/2010/05/14/time-is-money/
- King’s College London Policy Institute,What the world thinks about work,2023-09-07:https://www.kcl.ac.uk/policy-institute/assets/what-the-world-thinks-about-work.pdf
- The Culture Factor,Country comparison tool(2023 年更新):https://www.theculturefactor.com/country-comparison-tool
- 日本 2024 财年过劳工伤认定,PSRN 2025-06-25:https://www.psrn.jp/topics/detail.php?id=37029
- 996.ICU:https://github.com/996icu/996.ICU
- 韩国每周 52 小时工作制:https://www.korea.kr/special/policyCurationView.do?newsId=148855270
- 韩国 69 小时工作周提案撤回,HR Brew 2023-03-27:https://www.hr-brew.com/stories/2023/03/27/world-of-hr-south-korean-government-abandons-69-hour-workweek-plan
- 思维造物(得到)招股书数据,新浪科技 2022-01-24:https://finance.sina.com.cn/tech/2022-01-24/doc-ikyakumy2229896.shtml
- 樊登读书会员数,人人都是产品经理:https://www.woshipm.com/pd/5664011.html
- 《嫌われる勇気》销量:https://ja.wikipedia.org/wiki/嫌われる勇気
- Hobonichi 手帐 2026 年版破百万,FASHIONSNAP 2026-02-18:https://www.fashionsnap.com/article/2026-02-18/2026-hobonichi-1million/
- 미라클모닝 流行,京乡新闻 2021-01-18:https://www.khan.co.kr/article/202101180600015
- Notion 推出韩语版,The Investor 2020:https://www.theinvestor.co.kr/article/2391865
- Notion 推出日语测试版,2021-10-12:https://finance.yahoo.com/news/notion-expands-international-reach-launching-220000075.html
- Notion AI 在韩国的采用率,亚洲经济 2026-04-21:https://www.asiae.co.kr/en/article/2026042116305123495
方法的来历
- Lean Enterprise Institute,Kaizen 与 TWI 的渊源:https://www.lean.org/downloads/105.pdf
- Lean manufacturing(Krafcik 1988,MIT 1990):https://en.wikipedia.org/wiki/Lean_manufacturing
- Bielefeld University,Niklas Luhmann Archive:https://www.uni-bielefeld.de/fakultaeten/soziologie/forschung/luhmann-archiv/
- Quote Investigator,艾森豪威尔「紧急与重要」:https://quoteinvestigator.com/2014/05/09/urgent/
- Objectives and key results(Grove、Doerr):https://en.wikipedia.org/wiki/Objectives_and_key_results
- Francesco Cirillo 与番茄工作法:https://www.pomodorotechnique.com/francesco-cirillo/
- The Pomodoro Technique,Currency 2018-08-14:https://www.penguinrandomhouse.com/books/555557/the-pomodoro-technique-by-francesco-cirillo/
- Tsutsui (2001). The Way of Efficiency: Ueno Yoichi and Scientific Management in Twentieth-Century Japan. Modern Asian Studies 35(2):https://www.cambridge.org/core/journals/modern-asian-studies/article/way-of-efficiency-ueno-yoichi-and-scientific-management-in-twentiethcentury-japan/43B40EA4DE9BA1C2FA907753C18A88DA
- Lenin (1918). The Immediate Tasks of the Soviet Government:https://www.marxists.org/archive/lenin/works/1918/mar/x03.htm
工具与创始人
- Sequoia,Notion 创始人访谈:https://sequoiacap.com/article/notion-spotlight/
- Notion,韩语版发布,2020-08-10:https://www.notion.com/releases/2020-08-10 ;日语测试版博客,2021-10-13:https://www.notion.com/blog/notion-launching-in-japanese
- Sequoia,Eric Yuan 访谈:https://sequoiacap.com/article/eric-yuan-zoom-spotlight/ ;Zoom 2025 财年 10-K:https://www.sec.gov/Archives/edgar/data/1585521/000158552125000042/zm-20250131.htm
- Slack Technologies:https://en.wikipedia.org/wiki/Slack_Technologies
- CNBC,Grammarly 的来历,2025-01-28:https://www.cnbc.com/2025/01/28/how-grammarly-went-from-nearly-broke-to-multibillion-dollar-ai-company.html
- Miro 公司介绍:https://miro.com/about/ ;Business Insider,Miro 关闭彼尔姆办公室,2022:https://www.businessinsider.com/miro-cuts-ties-russia-closes-office-in-perm-2022-4
- First Round Review,Inside Linear:https://review.firstround.com/podcast/inside-linear-why-craft-and-focus-still-win-in-product-building/
- Atlassian 2025 财年 10-K:https://www.sec.gov/Archives/edgar/data/1650372/000165037225000036/team-20250630.htm
- Future Startup,Amir Salihefendic 访谈,2023-02-14:https://futurestartup.com/2023/02/14/amir-salihefendic-doist/
- Obsidian 介绍与 v0.0.1 发布记录(2020-03-30):https://obsidian.md/about ;https://obsidian.md/changelog/2020-03-30-desktop-v0.0.1/
- Joel Spolsky,Announcing Trello,2011-09-13:https://www.joelonsoftware.com/2011/09/13/announcing-trello/
- 21 世纪经济报道,XMind 的出海路径,2024-08-19:https://www.21jingji.com/article/20240819/herald/94dd2cc4bec57bd38c66e86623bf63fb.html
- TickTick 关于页:https://ticktick.com/about?language=zh_cn
- AFFiNE 关于页:https://affine.pro/about-us
- Logseq 融资公告:https://blog.logseq.com/logseq-raises-4-1m-to-accelerate-growth-of-the-new-world-knowledge-graph/
- SCMP,HeyGen 转向海外融资:https://www.scmp.com/tech/tech-trends/article/3267861/ai-start-heygen-raises-us60-million-after-pivoting-away-mainland-china-investors
- Reuters,Genspark 种子轮融资,2024-06-18:https://www.reuters.com/technology/artificial-intelligence/ai-search-startup-genspark-raises-60-million-seed-round-challenge-google-2024-06-18/
内容与创作者
- Social Blade 频道数据(The Diary of a CEO、Ali Abdaal、Mel Robbins、Alex Hormozi、Mark Manson、Thomas Frank、Tim Ferriss、Tiago Forte、両学長 リベラルアーツ大学、中田敦彦のYouTube大学、マコなり社長),2026-09-15:https://socialblade.com/
- Huberman Lab 频道页:https://www.youtube.com/@hubermanlab
- 신사임당 频道数据,Socialcounts:https://socialcounts.org/youtube-channel-analytics/UCaJdckl6MBdDPDf75Ec_bJA
- 김작가 TV,IMR 2026-09-11:https://imr.kr/2026/09/11/creator-kimwriter-tv/
- Justin Sung 频道数据,ReachRanking:https://reachranking.com/youtube/UC2Zs9v2hL2qZZ7vsAENsg4w
- 罗翔说刑法粉丝数,B 站 UP 主日报 2026-02-26:https://www.bilibili.com/opus/1173905675493834758
- 陈睿谈 B 站泛知识内容,2021-06-03:https://www.digitaling.com/articles/462657.html
- 《点亮新知:知识学习与网络视频社区研究报告》,2023-03-31:https://finance.sina.cn/tech/2023-03-31/detail-imynunky4330402.d.html
- Grand View Research,Personal Development Market:https://www.grandviewresearch.com/industry-analysis/personal-development-market
- TheLoops,YouTube earnings by country(汇总 Lenos 等 2026 年估算):https://theloops.live/tools/earnings-by-country
- Business Insider,Ali Abdaal 的 RPM 与 CPM,2022-12-27:https://www.businessinsider.com/how-much-youtuber-earns-for-1000-views-2022-12
- Notion 联盟计划:https://www.notion.com/affiliates ;Notion Partners:https://www.notion.com/partners
- Influencer Marketing Hub,Creator Earnings Report 2025:https://influencermarketinghub.com/creator-earnings-report-2025/
- Ali Abdaal,How Much Money I Made as a YouTuber & Entrepreneur (2022):https://www.youtube.com/watch?v=KvDHMeJJ_cY
效率悖论
- 美国劳工统计局,Long-term labor productivity by sector for selected periods:https://www.bls.gov/productivity/charts/long-term-labor-productivity-by-sector-for-selected-periods.htm
- 美国劳工统计局,Productivity and Costs,2026 年二季度初值:https://www.bls.gov/news.release/prod2.htm
- Solow (1987). We’d Better Watch Out. New York Times Book Review, 1987-07-12:http://digamo.free.fr/solow87.pdf
- Murty, Dadlani, Das (2022). How Much Time and Energy Do We Waste Toggling Between Applications? HBR:https://hbr.org/2022/08/how-much-time-and-energy-do-we-waste-toggling-between-applications ;全文转载:https://www.physicianleaders.org/articles/how-much-time-and-energy-do-we-waste-toggling-between-applications
- Asana,Anatomy of Work Index 2023:https://asana.com/resources/anatomy-of-work ;Computerworld 报道,2023-03-10:https://www.computerworld.com/article/1620398/unnecessary-meetings-draining-employee-productivity-report.html
- Okta,Businesses at Work 2025:https://www.okta.com/en-gb/newsroom/articles/businesses-at-work-2025/
- Zylo,2026 SaaS Management Index:https://zylo.com/2026-saas-management-index
- Tim Kreider,The ‘Busy’ Trap,The New York Times 2012-06-30:https://archive.nytimes.com/opinionator.blogs.nytimes.com/2012/06/30/the-busy-trap/
- Derek Thompson,Workism Is Making Americans Miserable,The Atlantic 2019-02-24:https://www.theatlantic.com/ideas/archive/2019/02/religion-workism-making-americans-miserable/583441/
- Cal Newport,The Frustration with Productivity Culture,The New Yorker 2021-09-13:https://www.newyorker.com/culture/office-space/the-frustration-with-productivity-culture
- Anne Helen Petersen,How Millennials Became the Burnout Generation,BuzzFeed News 2019-01-05:https://www.buzzfeednews.com/article/annehelenpetersen/millennials-burnout-generation-debt-work
- Gallup,Is Quiet Quitting Real?,2022-09-06:https://www.gallup.com/workplace/398306/quiet-quitting-real.aspx
- さとり世代,2013 年流行語大賞候補,マイナビニュース:https://news.mynavi.jp/article/20131120-a295/
- N포세대:https://ko.wikipedia.org/wiki/N포세대
AI 时代
- Foundation Capital,AI leads a service-as-software paradigm shift:https://foundationcapital.com/ideas/ai-leads-a-service-as-software-paradigm-shift
- 纳德拉 BG2 播客要点整理,2025-01-19:https://sunil-mishra.com/2025/01/19/satya-nadellas-bg2-podcast-key-strategy-lessons-ai-predictions/
- ABC News,新 AI 工具重挫软件股,2026-02:https://abcnews.com/Business/new-ai-tool-hammered-software-stocks-week/story?id=129845251
- ComplexDiscovery,Anthropic 法务插件后的市场反应:https://complexdiscovery.com/market-reaction-or-overreaction-anthropics-legal-plugin-and-the-facts-so-far/
- Bloomberg,What’s behind the SaaSpocalypse,2026-02-04:https://www.bloomberg.com/news/articles/2026-02-04/what-s-behind-the-saaspocalypse-plunge-in-software-stocks
- SaaStr,软件股估值首次低于标普 500,2026-03-24:https://www.saastr.com/the-saas-rout-of-2026-is-even-worse-than-you-think-for-the-first-time-ever-software-now-trades-at-a-discount-to-the-sp-500/
- Bespoke,Software strikes back,2026-08-28:https://bespokeinvest.substack.com/p/software-strikes-back
- Intercom / Fin 定价:https://www.intercom.com/pricing
- Salesforce 收购 Fin,2026-06-15:https://www.salesforce.com/news/press-releases/2026/06/15/salesforce-signs-definitive-agreement-to-acquire-fin/
- Salesforce Agentforce 灵活计价,2025-05-15:https://www.salesforce.com/news/press-releases/2025/05/15/agentforce-flexible-pricing-news/
- SaaStr,Agentforce 的三种计价,2026-02-16:https://www.saastr.com/salesforce-now-has-3-pricing-models-for-agentforce-and-maybe-right-now-thats-the-way-to-do-it
- TechCrunch,Lovable 146 人 4 亿美元 ARR,2026-03-11:https://techcrunch.com/2026/03/11/lovable-says-it-added-100m-in-revenue-last-month-alone-with-just-146-employees/
- TechCrunch,Cursor 年化收入,2026-04-17:https://techcrunch.com/2026/04/17/sources-cursor-in-talks-to-raise-2b-at-50b-valuation-as-enterprise-growth-surges/
- METR,Measuring the Impact of Early-2025 AI on Experienced Open-Source Developer Productivity,2025-07-10:https://metr.org/blog/2025-07-10-early-2025-ai-experienced-os-dev-study/
- METR,uplift update,2026-02-24:https://metr.org/blog/2026-02-24-uplift-update/
- Brynjolfsson, Li, Raymond. Generative AI at Work. NBER w31161 / QJE 2025:https://www.nber.org/papers/w31161
- MIT NANDA,The GenAI Divide 报道,2025-08-19:https://virtualizationreview.com/articles/2025/08/19/mit-report-finds-most-ai-business-investments-fail-reveals-genai-divide.aspx
- MIT Media Lab,Your Brain on ChatGPT:https://www.media.mit.edu/projects/your-brain-on-chatgpt/overview/
- Indeed Hiring Lab,2026 年二季度生产率与劳动份额,2026-08-06:https://hiringlab.indeed.com/2026/08/06/q2-productivity-and-costs-release/
- Microsoft AI Economy Institute,AI Diffusion Report 2026 Q1:https://www.microsoft.com/en-us/research/wp-content/uploads/2026/05/Microsoft-AI-Diffusion-Report-2026-Q1.pdf ;数据集:https://github.com/microsoft/ai-diffusion-report
- Anthropic Economic Index,2025 年 9 月报告:https://www.anthropic.com/research/anthropic-economic-index-september-2025-report
- 韩国 ChatGPT 付费用户数,Korea Herald 2025-06-01:https://www.koreaherald.com/article/10500190
- QuestMobile 中国 AI 原生应用月活,TechNode 2026-07-14:https://technode.com/2026/07/14/questmobile-chinas-ai-native-apps-reach-499-million-monthly-active-users/
- 国务院「人工智能+」行动意见,2025-08-27:https://english.www.gov.cn/policies/latestreleases/202508/27/content_WS68ae7976c6d0868f4e8f51a0.html
- a16z,Top 100 Gen AI Consumer Apps 第 5 版,2025-08-27:https://a16z.com/100-gen-ai-apps-5/
- Fortune,中国叫停 Meta 收购 Manus,2026-04-28:https://fortune.com/2026/04/28/china-blocks-meta-manus-deal-ai/
- HeyGen ARR 2 亿美元,2026-06-25:https://www.heygen.com/blog/heygen-surpasses-200m-arr
- OpenRouter 与 a16z 的 token 使用研究:https://arxiv.org/html/2601.10088v1
- SoftBank,Cristal intelligence,2025-02-03:https://group.softbank/en/news/press/20250203_0
- Fortune,Altman 的「一人独角兽」赌局,2024-02-04:https://fortune.com/2024/02/04/sam-altman-one-person-unicorn-silicon-valley-founder-myth
- Pew Research Center,美国在职者对 AI 的看法,2025-02-25:https://www.pewresearch.org/social-trends/2025/02/25/workers-views-of-ai-use-in-the-workplace/
- Pew Research Center,美国人对 AI 的担忧与就业预期,2026-08-18(调查于 2026-06-22 至 06-28,样本 3,488 人)